新青安第一波寬限期結束!房貸月付金暴增3萬 專家點名3類住宅要當心
 加入Google首選

新青安貸3年寬限期陸續到期,首批2023年8月申辦「青安2.0」的購屋族,開始面臨本金攤還壓力。總價1500萬元住宅,若貸款8成,寬限期內月繳約1.9萬元,期滿後將暴增至近5萬元,每月增加約3.1萬元。房市專家提醒,房貸支出大增之際,若遇上轉貸不易、房屋難以出售,資金壓力恐進一步擴大,尤其3類型住宅更要留意轉手與價格風險。
以總價1500萬元住宅、貸款8成共1200萬元試算,其中1000萬元使用新青安貸款,另200萬元採一般房貸,兩筆貸款均為30年期、3年寬限期,初期利率分別以1.775%、2.3%計算,寬限期內每月利息合計約1.9萬元。寬限期結束後,若新青安利率以2.15%至2.275%試算,剩餘27年本息攤還每月約需4.1萬至4.2萬元,再加上一般房貸每月約8500元,月付金合計約5萬元。
新北市一線資深房仲高專趙男表示,現在房貸都要排隊,而轉貸更加不易,銀行審核相當嚴格,反而是信貸買股票的人一大把,金額小、利率高,申貸容易不少,如果屋主想要短時間內出售,也會面臨買氣不佳的現實,況且買家猶豫期也拉長不少,所以一般都會提醒客戶,如果有寬限期到後轉售想法,都要提早規劃,避免措手不及。
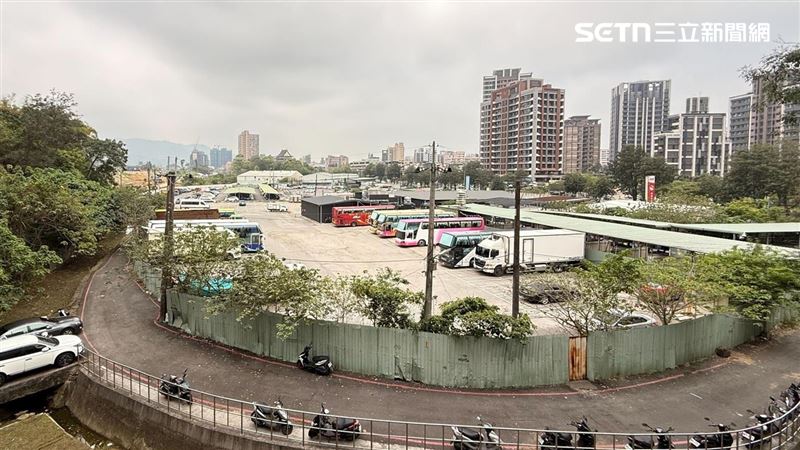
景文科技大學財務金融系副教授章定煊受訪中指出,銀行放貸都集中在AI產業,對於一般客戶來說就是排隊潮,而房市不景氣,首當其衝的就是「無實質生活機能、偏遠、賣壓龐大」三類區域,符合這些特徵的區域如新北淡海新市鎮、桃園青埔、大園客運園區、觀音草漯、台中港特定區、台南歸仁高鐵特區,以及高雄的橋頭新市鎮後段、楠梓高大特區外圍、仁武八卦寮、林園等重劃區。
他說明,上述這些區域,如果是屋主,除了要面對自己的貸款問題,出售時還要與建商餘屋博殺,就會出現「多殺多」現象,如果手頭資金不足,就有可能有流入法拍的可能,若沒意外,這樣的現象會持續3~5年,對購屋族而言,建議要以剛需自住為主。
 現正直播