硬撐著不退休 6旬翁以為未來可領比較多!1計算方式讓他驚覺:虧大了
 加入Google首選

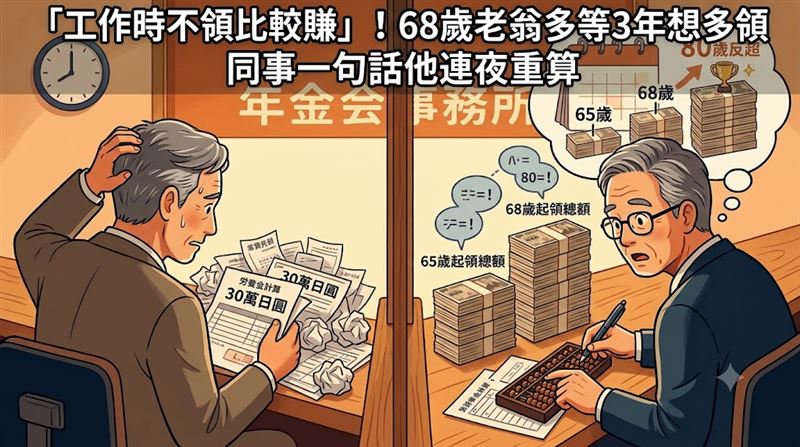
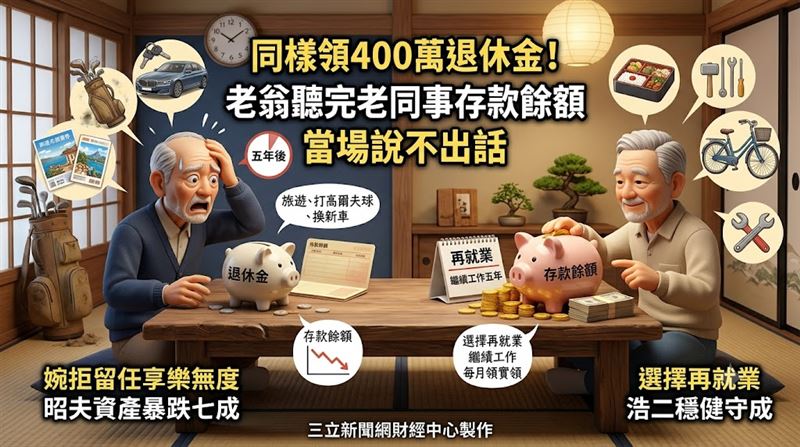
日本一名68歲上班族秀一(化名),65歲屆齡後與公司續約,每週仍上班五天,月收入約30萬日圓(約新台幣6萬元)。他自認「有薪水就不必領退休金」,一路延後了三年,卻在一次同事閒聊後愣住。
延後領取退休金 日本老人邊上班邊苦等三年
當年他預估基本退休金加勞退金(厚生年金),每月約15萬日圓(約新台幣3萬元)。想到延後領取金額會增加,加上薪水足以支應生活,他便決定撐到68歲再領,還一度覺得自己很精明。
延遲領退休金划算嗎 累計金額八十歲才逆轉
直到同事提到「薪水和退休金我都領」,他才向勞保局窗口重新試算。根據《THE GOLD ONLINE》報導,延後領取每月加碼0.7%,三年增幅25.2%,月領約18.78萬日圓(約新台幣3.76萬元);但若65歲就開始領,三年累計已達540萬日圓(約新台幣108萬元),要到80歲左右,延後領的總額才會反超。
在職退休金制度 邊工作邊領勞退金
他同時發現,在職退休金制度不影響基本退休金,以月收入30萬日圓(約新台幣6萬元)估算,退休金也不會被停發。秀一說:「我不認為延後領是壞制度,只希望當初多想想適不適合自己。」報導提醒,決定時別只看增幅,還要把工作型態、家庭財務、健康狀況,以及稅金與社保費一併納入考量。
【台灣讀者提醒】
台灣制度與日本不同,勞工若想比照辦理,需先留意幾點。勞保老年年金的法定請領年齡自2026年1月1日起調整為65歲,須符合年資滿15年,且已離職退保才能申請,無法像日本那樣在職、領薪水的同時月領年金。延後請領方面,每延後1年增給4%,最多延後5年、增給20%,增給比例一經選定就固定不變。至於勞退新制個人專戶,只要年滿60歲,不論是否在職都能向勞保局請領,領取後再就業,雇主仍須續提退休金。實際金額與請領條件因人而異,建議先向勞保局試算再決定。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。
 現正直播