友達Q3驚見虧損!法人逆勢調升 目標價曝光
 加入Google首選

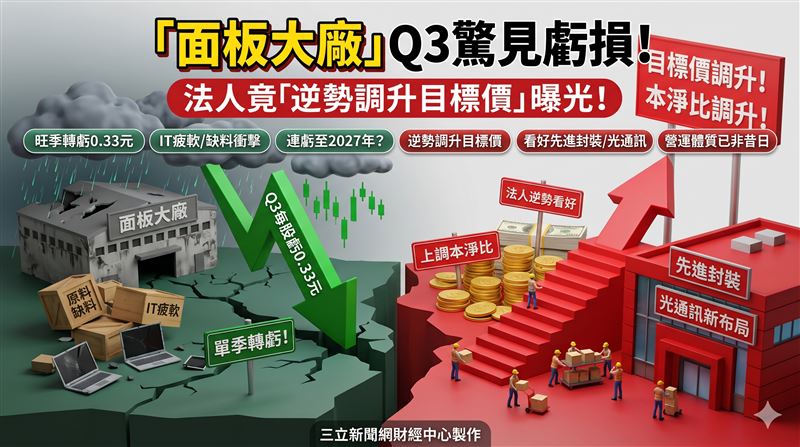
台股面板大廠友達(2409)公布最新營運成果,受到IT產業需求疲軟與原料缺料衝擊,第三季營運表現低於預期。本土法人發布最新個股研究報告指出,友達3Q26稅後EPS為-0.33元,不僅單季轉虧,更同步下修第四季展望,預估連虧態勢恐一路延續至2027年。然而,法人看好友達在先進封裝與光通訊的新世代布局,市場評價已跳脫單純面板廠,將目標本淨比由1.2倍上調至1.9倍,以2027年每股淨值20.46元推估,給予目標價38元,投資評等維持「持有-超越同業」。
友達為何旺季轉虧? 每股虧損0.33元
檢視友達第三季財務數據,單季合併營收達668億元,季減6%且年減4%,毛利率僅10.1%,雙雙低於研究中心與市場預期約2.1至2.5個百分點,單季EPS落在-0.33元。其中Display部門營收季減9.6%,主要受到筆記型電腦(NB)市場需求遭遇記憶體價格上漲及零組件缺料雙重打擊。雖然電視品牌客戶積極推廣大尺寸產品對面板出貨帶來支撐,但IT市場因客戶端仍有面板庫存待去化,使得整體拉貨力道明顯受到壓抑。
何時走出谷底? 友達連虧兩年至2027年
進入第四季,友達營運依舊面臨挑戰。法人報告預估,4Q26營收下修8%至640億元,Display出貨預估季減7%,單季EPS由原先預期的+0.05元大幅下修至-0.34元。法人分析,筆電受記憶體價格高檔與PCB缺料衝擊需求的趨勢,估計延續至2027年仍難以緩解,因此同步下修獲利預估,將2026年與2027年EPS分別調降至-0.64元與-0.95元,相較於先前預估的0.08元及0.42元由盈轉虧,顯示短期基本面仍處於調整逆風。
非單純面板廠? 法人給友達目標價達38元
儘管傳統面板市況保守,但友達積極推進多元新產品布局,轉型進度明顯加快。在Micro LED方面,已有歐系車商展出應用產品,預計2027年建置完成4.5代高解析度產線,車用產品於2028年將迎來更大放量產出;光通訊布局涵蓋Micro LED及Micro VCSEL高速資料傳輸研發;玻璃基板先進封裝亦開發出510X510mm及310X310mm製程。此外,董事會近期通過57億元資本支出,合計近300億元投入新產品研發,法人看好多元布局雖在2028年後才顯著貢獻,但營運體質已非昔日單純面板廠,給予目標價38元。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。

 現正直播