高階MLCC成獲利金雞母!「這大廠」明年EPS喊上32.5元 目標價直衝812元
 加入Google首選

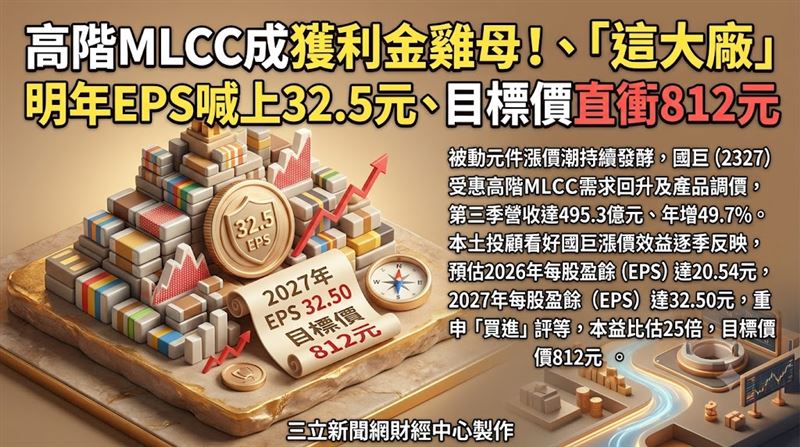
被動元件漲價潮持續發酵,國巨(2327)受惠高階MLCC需求回升及產品調價,第三季營收達495.3億元、年增49.7%。本土投顧看好國巨漲價效益逐季反映,預估2026年每股盈餘(EPS)達20.54元,2027年每股盈餘(EPS)達32.50元,重申「買進」評等,本益比估25倍,目標價812元。
法人指出,國巨9月營收再創單月歷史新高,第三季營收495.3億元、季增11.42%,大致符合預期,營收達成率98.6%。受惠標準品及特殊品出貨穩定成長,產能利用率維持九成,MLCC營收占比提升至23%,預估第三季毛利率39.8%、單季EPS為5.61元。
展望第四季,法人認為日韓廠近期產能利用率及訂單出貨比(B/B ratio)維持高檔,帶動消費規格MLCC價格調整。國巨對代理商第三季啟動調價,直接客戶則於第四季陸續反映,預估第四季營收537億元、季增8.4%、年增49.3%,毛利率提升至41%,單季EPS上看6.43元。
法人分析,日韓廠針對AI料號持續與客戶議價,消費規格MLCC漲幅約20%至30%,高階產品則視供需狀況逐季調整。隨價格調整由代理商延伸至直接客戶,國巨後續獲利能力有望逐步改善。法人預估,國巨2026年營收1,858.65億元、年增39.8%,EPS為20.54元;2027年營收進一步攀升至2,492.63億元、年增34.1%,毛利率提升至42.4%,EPS達32.50元,獲利成長動能延續。
不過,法人提醒,消費性需求尚未明顯復甦,價格競爭加劇仍是主要風險,漲價效益能否持續反映至2027年,將是後續觀察重點。本土投顧以2027年預估EPS的25倍本益比評價,目標價至812元,維持「買進」建議。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。
 現正直播