英特爾財報前瞻/代工營收95%來自內部!Q3能過市場高標難關?
 加入Google首選

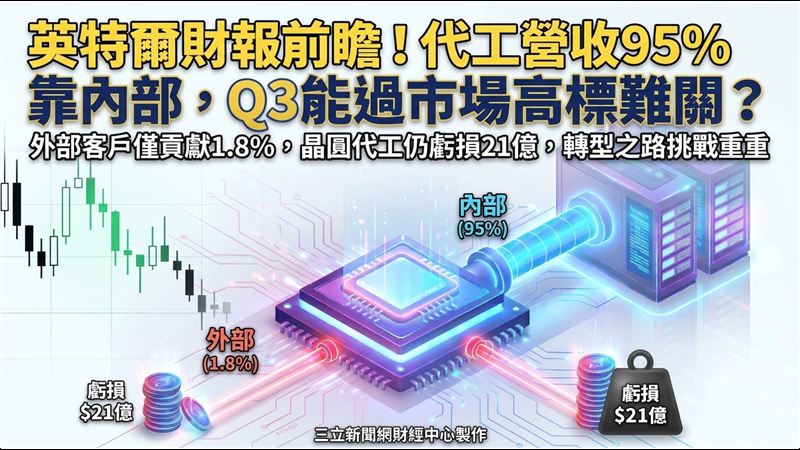
美國晶片大廠英特爾(Intel)將於美股29日盤後公布第三季財報,市場除了關注營收、每股盈餘(EPS)能否優於預期,更想知道晶圓代工業務何時才能真正改善獲利。加密交易所MEXC分析師James Mitchell指出,英特爾晶圓代工第二季營收雖年增31%、達58億美元,但其中約95%來自公司內部產品部門的交易,真正來自外部客戶的營收僅2.93億美元,占公司總營收約1.8%。他認為,評估英特爾轉型進度,不能只看晶圓代工部門的總營收,外部客戶貢獻才是更重要的指標。
英特爾第二季晶圓代工部門營收達58億美元,較去年同期的44億美元成長31%,但這個數字包含英特爾內部產品部門向晶圓代工部門採購的金額。真正來自第三方客戶的營收,則從去年同期的2200萬美元增加至2.93億美元,約成長13.3倍,顯示外部業務確實快速擴張,只是目前規模仍小。Mitchell提醒,晶圓代工部門第二季仍虧損21億美元,相當於外部客戶營收的約7.2倍;儘管虧損較去年同期的32億美元減少11億美元,營業利益率也從負71.7%改善至負36.2%,距離真正獲利仍有一段路要走。
英特爾第三季財測預估營收介於158億至168億美元,中值為163億美元,非GAAP每股盈餘預估0.38美元。不過,市場共識預估營收約164.9億美元、EPS為0.40美元,兩項數字都高於公司財測中值或指引,代表英特爾若只達到原先預估的中間水準,仍可能無法滿足市場期待。毛利率同樣是觀察重點,英特爾第二季非GAAP毛利率達41.8%,年增12.1個百分點,第三季財測則為42%,年增幅縮小至2個百分點。Mitchell認為,隨著去年同期的比較基期提高,毛利率改善不能再單靠低基期帶動,接下來更考驗產能利用率、產品組合及先進製程成本控制。
英特爾第二季資料中心與AI部門營收年增59%至63億美元,營業利益達25億美元,卻有約84%的獲利被晶圓代工部門21億美元的虧損抵銷。Mitchell指出,英特爾目前必須同時維持資料中心與AI業務的高速成長,並持續縮小晶圓代工虧損,否則任何一項進度不如預期,都可能迅速影響整體獲利。此外,英特爾14A製程預計2027年下半年進入風險試產,2028年才進入大量生產階段,外部客戶訂單能否逐步轉化為實質營收,仍需要時間驗證。至於第二季公布的110億美元GAAP淨損,主要受到與美國《晶片法案》Secure Enclave協議相關的託管股票市價調整影響,並非單純反映本業惡化。這次財報的關鍵,將落在外部晶圓代工營收、毛利率能否達到42%財測,以及第四季展望是否足以支撐市場對英特爾轉型的期待。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。
 現正直播