


吃下輝達大單!「這記憶體大廠」Q3營收年增611% 目標價至570元
2026/10/29 01:30:00
 加入Google首選
請點選打勾將「三立新聞網」為首選來源,在 Google 上查看更多我們的精彩報導

去看看
受惠DRAM供給吃緊與AI伺服器營收占比攀升,記憶體大廠南亞科第三季財報亮眼,EPS達25.4元,累計前三季EPS近50元,雙創歷史新高。法人看好第四季平均銷售單價續漲,加上已切入輝達供應鏈並打入最新架構,後市需求爆發,維持買進評等,目標價上看570元。
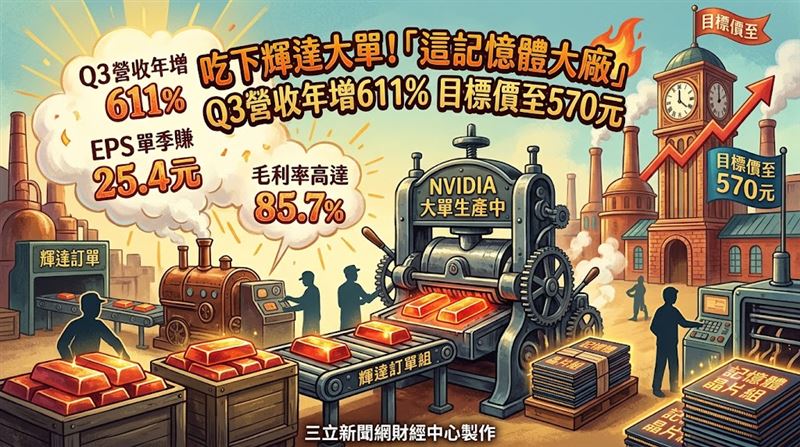
DRAM供給嚴重吃緊、價格一路走揚,加上AI伺服器營收占比持續墊高,法人看好記憶體指標廠南亞科(2408)後市,維持「買進」評等,預估今年EPS可達75元,並給出570元目標價。南亞科昨(28)日股價上漲36元、漲幅8.16%,收在477元。

這記憶體廠吃下輝達大單 目標價至570元
回頭來看南亞科第三季成績單,可說是亮眼到不行。單季營收達1336.49億元,季增61.9%、年增611.7%,毛利率高達85.7%,稅後純益876.27億元,季增74.6%,較去年同期暴增55倍,EPS賺進25.4元。累計前三季營收為2652.84億元,年增626.95%,稅後純益1638.77億元,EPS將近50元,各項數據全數改寫歷史新高。
展望第四季,法人預期南亞科產品ASP(平均銷售單價)可望續漲15%至20%,毛利率有機會小幅提升至86.1%。此外,南亞科先前已躋身輝達(NVIDIA)供應鏈,並以LPDDR5/5X打入SOCAMM2架構,隨著Vera Rubin正式進入量產,相關需求可望強勢爆發,帶動公司獲利一路衝高。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。

 現正直播

CH54三立新聞台直播



其他人也在看

