加入Google首選加入Google首選
請點選打勾將「三立新聞網」為首選來源,在 Google 上查看更多我們的精彩報導

搶食AIDC大餅!「這重電大廠」明年EPS有望飆3.67元 目標價曝光

記者 王文承 台北報導
2026/10/29 01:00:00
加入Google首選加入Google首選
請點選打勾將「三立新聞網」為首選來源,在 Google 上查看更多我們的精彩報導
阿立導讀
阿立幫你摘要新聞重點
去看看
東元第三季營收雖創同期新高但不如預期,主因專案出貨時間差。法人指出,隨AI資料中心與東南亞市場布局發酵,加上模組化資料中心MDC技術助攻,第四季營運有望回溫。儘管目標價下調至88元,仍維持買進評等,看好後續成長動能。


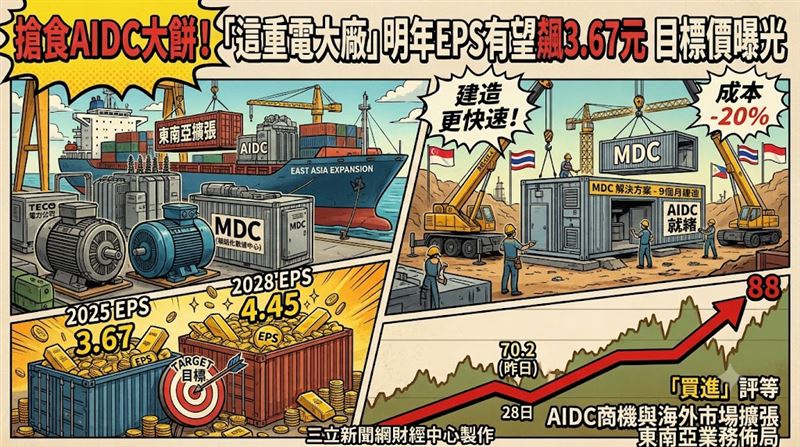
AI資料中心商機加持!東元(1504)Q3營收達168.5億元創同期新高,雖因專案出貨時間差略低於預期,但隨2.7MW模組化資料中心(MDC)於本季出貨,建置期可縮短至9個月內並降低高達20%資本支出。法人看好其東南亞布局與一站式解決方案潛力,維持「買進」評等,目標價下修至88元。(圖/三立新聞網財經中心蕭榕AI製圖)


東元(1504)Q3營收繳出的成績單,雖創下同期新高,卻不如法人預期。法人指出,主因是專案出貨時程出現時間差,不過東元積極深耕東南亞市場,加上一站式解決方案與MDC技術加持,儘管考量同業競爭與資料中心業務初期成本,而將目標價下調至88元,仍維持「買進」評等,看好AI資料中心後續帶來的商機。東元昨(28)日股價上漲1.2元、漲幅1.74%,暫報70.2元。

AI資料中心商機加持!東元(1504)Q3營收達168.5億元創同期新高,雖因專案出貨時間差略低於預期,但隨2.7MW模組化資料中心(MDC)於本季出貨,建置期可縮短至9個月內並降低高達20%資本支出。法人看好其東南亞布局與一站式解決方案潛力,維持「買進」評等,目標價下修至88元。(圖/資料照)

搶食AIDC大餅 這重電大廠目標價曝光

法人分析,東元今年Q3營收達168.5億元,年增15.9%、季增1.5%,寫下同期新高,但仍不及先前預期的189億元。法人說明,AI資料中心專案從接單到實際出貨存在時間落差,拖累短期營收認列;不過機電系統在亞洲、北美市場延續成長動能,再加上電力能源、中資料中心等業務挹注,整體營收仍交出一定水準的表現。

展望Q4,法人預期東元單季營收可望衝上179.6億元,毛利率約23.7%,EPS則看0.77元,隨專案進度推進,營運可望跟著回溫。法人表示,東元在AI資料中心的布局,除擴大東南亞產能、瞄準AIDC與電力基建商機,也強化整合電力系統、散熱設備及預製機電模組的一站式解決方案能力,同時將目光放向新加坡、泰國、印尼等東南亞市場。

此外,法人指出,東元2.7MW模組化資料中心(MDC)概念驗證預計本季出貨,這項技術能將資料中心建置時間從15至20個月大幅壓縮到9個月以內,還能降低15至20%的資本支出。法人認為,這塊業務可望自今年Q4至明年逐步發酵,成為東元未來營運成長的動能之一。

評價面上,法人下修東元今、明兩年EPS預估至3.27元、3.67元,2028年則看到4.45元。法人考量傳統機電業務競爭與資料中心業務初期成本,雖維持「買進」評等,仍將目標價下調至88元,不過依舊看好AIDC商機與海外市場擴張潛力。

三立新聞網提醒您:

內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。
延伸閱讀
setn live 現正直播
CH54三立新聞台直播
CH54三立新聞台直播
熱門新聞
熱搜新聞
相關新聞
其他人也在看