台積電CoWoS將漲價2成?一線封測廠產能爆滿 「這2家」享轉單紅利
 加入Google首選

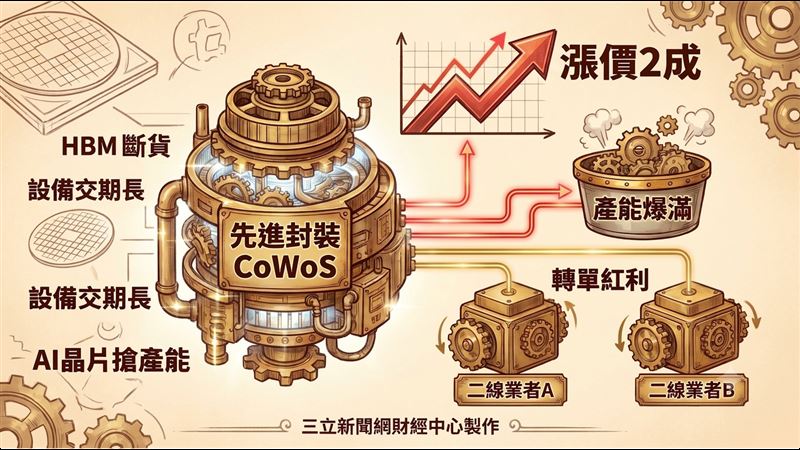
晶圓代工龍頭台積電(2330)昨(27)日傳出考慮調高先進封裝CoWoS報價,漲幅上看2成。另由於AI晶片搶產能,且設備交期拉長,封裝交期跟著延長為約8個月。隨著一線封測廠擴產到位仍需時間,轉單效應浮現,華泰(2329)、超豐(2441)等二線業者接單增加,享有產能外溢紅利。
AI晶片需求持續升溫,高頻寬記憶體(HBM)供應吃緊,加上設備與材料交期拉長,讓先進封裝產能難以迅速擴充。市場估算,部分先進封裝價格自第二季以來已上漲10%至30%。在訂單需求超過供給、客戶優先考量交貨時程的情況下,封裝業者的議價能力隨之提高。不過,台積電是否正式調漲CoWoS報價,以及漲幅能否長期維持,仍有待後續確認。
面對產能吃緊與成本上升,封測業者正透過產能分流及技術升級尋找出路。力成(6239)加速布局扇出型面板級封裝(FOPLP)等高階產品,相關產品將進入量產,先進封裝營收占比已超過3成,期望藉由大面積面板製程降低單位成本。日月光投控(3711)9月合併營收達881.3億元,第三季合併營收達2441.61億元,單月與單季雙雙創高;隨著一線封測廠產能吃緊,部分訂單也開始轉向華泰(2329)、超豐(2441)等業者,帶動接單機會增加。另一方面,輝達(Nvidia)、超微(AMD)與大型雲端服務業者,能否透過長期合約分攤或吸收增加的封裝成本,也將影響漲價對供應鏈獲利的實際效益。
接下來有3大觀察重點,包括台積電是否落實調價、力成FOPLP量產後的良率表現,以及華泰、超豐等業者能否穩定承接外溢訂單。短期內,設備與材料交期、HBM供給仍是擴產瓶頸;中長期則須留意2027年至2028年新增產能陸續開出後,市場是否從供不應求轉向供給過剩,進而壓抑封裝報價與產能利用率。若客戶無法充分吸收成本,或新產能集中釋出,業者也可能面臨價格與獲利修正壓力。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。
 現正直播