


丈夫驟逝老年金腰斬剩一半 日婦揭殘酷真相
2026/10/29 05:05:00
 加入Google首選
請點選打勾將「三立新聞網」為首選來源,在 Google 上查看更多我們的精彩報導

去看看
日本67歲玉川女士喪夫後,發現自身年金加遺屬年金僅剩每月16萬日圓,比丈夫在世時少了一半,引發對昭和時代併給調整制度的討論。理財專家指出,雖制度會依個人勞退進行差額補貼,但她擁有長年累積的2000萬日圓存款,只要透過低風險投資如政府公債抗通膨,妥善規畫仍能安心度過退休生活。
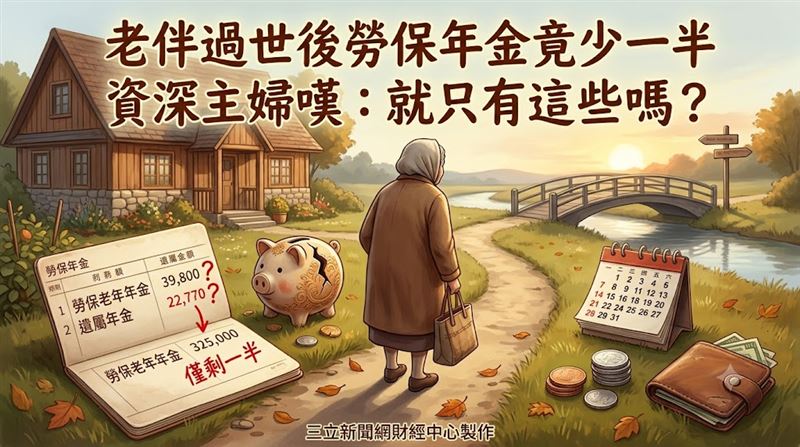
日本千葉縣的玉川女士(67歲),和丈夫一起工作了幾十年,兩人年金加起來每月約32萬日圓(約新台幣6.4萬元),還存了2,000萬日圓(約新台幣400萬元),本來打算安穩過退休生活,沒想到丈夫突然過世。
遺屬年金 只剩一半
半年後,她到勞保局查自己能領多少,結果自己的年金加上遺屬年金,每月只有約16萬日圓(約新台幣3.2萬元),比丈夫在世時少了一半,她忍不住問:「就只有這些嗎?」
專業主婦 同學領更多
她請單身的老同學來家裡聊天,對方提到另一位專業主婦同學:丈夫生前是上市公司主管,過世後每月能領超過20萬日圓(約新台幣4萬元),還常出國玩。玉川女士繳了幾十年保費,領的卻比較少,兩人只能苦笑。
併給調整 成關鍵
根據《THE GOLD ONLINE》報導,遺屬年金大約是亡夫報酬比例部分的4分之3。但如果本人也有厚生年金(勞退金),得先領自己的,遺屬年金只補不夠的差額,這叫併給調整。專業主婦沒有這筆,就能全額領。這套昭和時代的制度,2026年已開始討論要縮減或修正。
理財規劃師認為,不必只盯著遺屬年金領多少,玉川女士那2,000萬日圓存款,就是長年工作存下來的底氣。月領16萬日圓如果不夠,可以慢慢動用存款,不過物價持續上漲,建議把一半資產拿去買個人可買的政府公債或低風險平衡型基金,目標年報酬2%至3%。靠自己撐起退休生活,就是工作多年最大的成果。
在台灣,勞保被保險人過世後,配偶須年滿55歲且婚姻關係滿1年(45歲以上另有收入限制)等條件,才能請領遺屬年金;若本身也有勞保老年年金,兩者只能擇一領取。勞退金屬個人專戶,不受影響。實際金額可向勞保局查詢。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。

 現正直播

CH54三立新聞台直播





其他人也在看

