
怕大哥爭遺產特留分!妹妹要爸爸生前贈屋 地政士:當心輸給房地合一稅
 加入Google首選

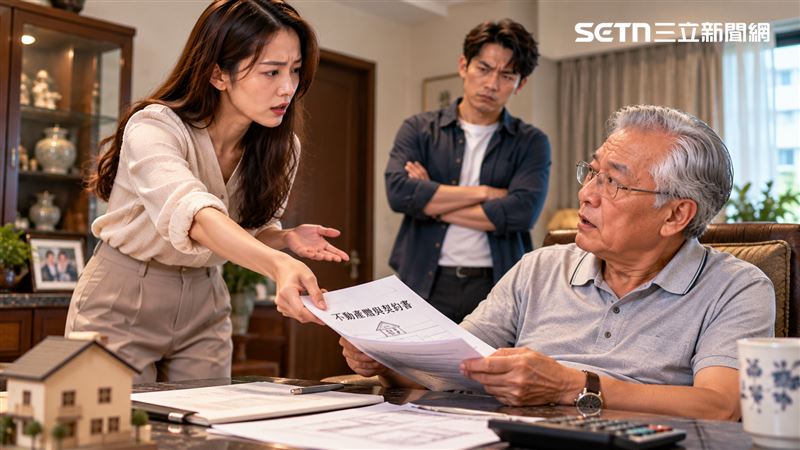
一名父親想將名下市價近1,500萬元老公寓傳承給妹妹(女兒),妹妹為避免哥哥日後主張遺產約375萬元的特留分,希望爸爸直接生前贈與,相關契稅、土地增值稅及贈與稅等費用估計約180萬元,看似比特留分375萬元划算。不過,正業地政士事務所所長鄭文在提醒,生前贈與雖可能降低繼承爭議,但未來妹妹出售房屋時面臨高額房地合一稅,若未事先計算整體成本,原本以為省下的費用,最後可能反而付出更高代價。
依《民法》第1223條,直系血親卑親屬的特留分為其應繼分的二分之一。不少長輩希望將財產留給特定子女,會考慮預立遺囑或生前贈與,但兩種方式涉及的移轉稅費不同,未來出售不動產時,也可能因取得方式與時間不同,適用不同的所得稅制。因此,安排財產傳承不能只考慮如何避免特留分爭議,更要將移轉成本與未來出售時可能產生的稅負一併評估。
妹妹擔心哥哥主張特留分 希望爸爸「生前贈與」提前取得房屋
這名父親的配偶已過世,育有一男一女,名下有一間市價近1,500萬元的公寓。妹妹原本希望父親預立遺囑,讓房屋在父親過世後順利登記到自己名下,但擔心哥哥日後主張特留分、爭取應有權益,因此考慮改採生前贈與,提前確定房屋歸屬,避免未來發生繼承爭議。
依照妹妹的盤算,若父親過世後由她繼承房屋,哥哥可能主張約375萬元的特留分;相較之下,生前贈與雖須負擔約180萬元的契稅、土地增值稅及贈與稅等費用,看似仍可少付約195萬元,因此讓她傾向提前辦理贈與。
生前贈與看似省錢 妹妹千算萬算恐算輸稅金
鄭文在表示,房產採生前贈與,雖然可能有助於提前安排房屋歸屬,降低日後的繼承爭議,但仍須將未來出售時的稅負納入考量。這間房屋於民國80年取得,若妹妹透過繼承取得,未來出售時可能適用舊制,房屋財產交易所得須依規定併入綜合所得稅申報;但若父親在民國115年辦理生前贈與,妹妹未來出售時則可能適用房地合一稅新制,兩者的課稅方式與稅負可能有所不同。
他估算,若採生前贈與,妹妹取得房屋的成本約420萬元,若未來以1,500萬元出售,兩者價差約1,080萬元。依房地合一稅15%至45%的稅率估算,稅額可能介於162萬元至486萬元;即使符合自住房地優惠條件,扣除400萬元免稅額後,剩餘部分按10%計算,仍可能須繳納約68萬元。實際稅額仍須依適用制度、取得成本及相關規定計算。
鄭文在指出,若將生前贈與約180萬元的移轉費用與未來出售時可能產生的房地合一稅一併計算,總成本可能介於248萬元至666萬元。若以最高稅額估算,單是房地合一稅就可能高於哥哥約375萬元的特留分價值;若進一步計入生前贈與的移轉費用,整體成本更可能超過原先預期。因此,若只看眼前省下的費用,卻忽略未來出售時的稅負,便可能出現原本想省錢、最後反而付出更多成本的情況。
他建議,規劃不動產傳承時,除了追求「落袋為安」,也要兼顧「稅稅平安」。若有將房產留給特定子女的打算,應事先找熟悉相關法規與稅務的地政士,依個案評估遺囑繼承、生前贈與及未來出售可能產生的成本,再決定適合的安排,避免只計算眼前支出,卻忽略長期稅負,最後得不償失。


 現正直播