先進製程+HBM發酵!「這檔」訂單直奔2027年底 目標價喊出350元
 加入Google首選

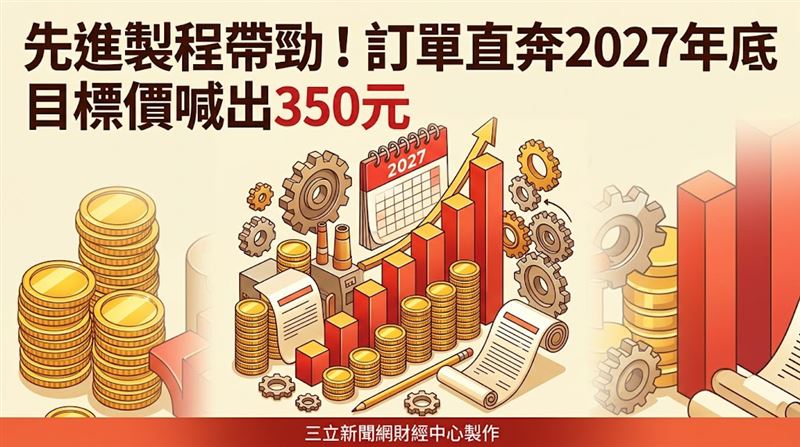
受惠先進製程、先進封裝及記憶體擴產題材發酵,半導體設備暨關鍵零組件廠京鼎(3413)訂單能見度持續拉長,目前接單狀況已達供不應求局面,整體能見度來到9至12個月,部分產品甚至已排到2027年底。法人看好京鼎第三季營收將呈現季增、年增雙成長格局,全年營運表現可望超越產業平均水準,維持「買進」評等,目標價上看350元。京鼎股價昨(16)日上漲2.5元,漲幅0.91%,暫報276.5元。

這檔訂單直奔2027年底 目標價喊出350元
法人分析,京鼎第三季受惠AI、先進製程及HBM相關資本支出動能強勁,製造服務業務可望延續年增、季增雙升態勢;維修服務則因先進製程稼動率維持高檔而獲得支撐;自主開發設備業務也隨升級產品陸續導入先進製程而持續放量。法人預估第三季營收季增幅度約5%,毛利率則隨泰國春武里廠稼動率攀升而同步改善,單季稅後每股盈餘(EPS)有機會達6.32元,營收可望再創歷史新高紀錄。
從營收結構觀察,京鼎目前設備代工業務占比約85%,維修服務占14%,自主開發設備占1%。隨著先進製程複雜度不斷墊高,晶圓檢測、薄膜沉積及量測相關需求同步升溫,法人預期2026至2027年檢測業務動能將持續放大,也有助於毛利率逐步墊高。
展望後市,法人認為AI、HBM與先進封裝相關資本支出仍是未來兩年營運成長的主要引擎,公司同步規劃新增泰國二期產能,預計2027年起將陸續開出。在此基礎下,法人預估京鼎2026年、2027年每股盈餘(EPS)分別可望達21.83元及27.44元,儘管短期毛利率仍受新廠建置期影響而承壓,但在訂單需求暢旺及擴產效益逐步發酵下,2026至2027年營收與獲利可望維持長線走升格局,續創新高可期。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。


 現正直播