


產品組合優化!「這大廠」上半年EPS飆4.93元 目標價上看420元
2026/10/27 02:00:00
 加入Google首選
請點選打勾將「三立新聞網」為首選來源,在 Google 上查看更多我們的精彩報導

去看看
AI浪潮帶動電子代工產業,SMT廠台表科受惠AI委外訂單放量與產品組合優化,第二季EPS達2.76元創近五季最佳。雖股價近期創下歷史新高後拉回,但法人看好高毛利產品比重提升及營運槓桿效益,上調目標價至420元,維持買進評等,後市動能備受市場矚目。
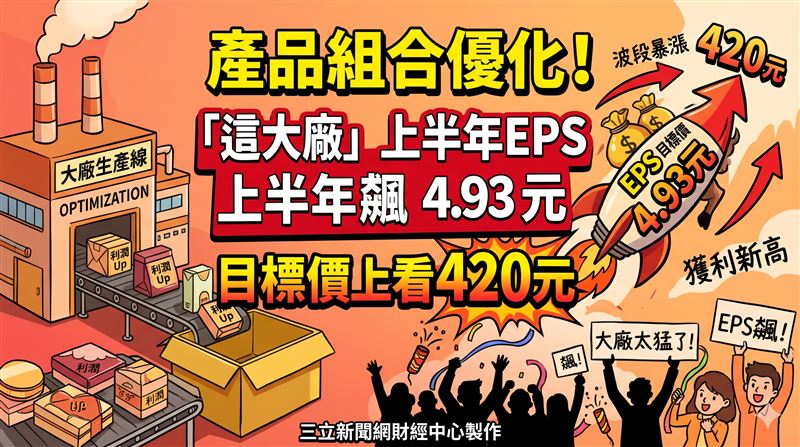
AI浪潮席捲電子代工產業,專業表面黏著技術(SMT)廠台表科(6278)成為盤面上的飆股!受惠財報成績亮眼,加上法人看好AI相關委外訂單持續放量,台表科21日股價一路強攻,終場收在316.5元,創下歷史新高,10月以來波段漲幅達45.18%。法人同步上調獲利預估與目標價,維持「買進」評等,目標價看420元。不過台表科22日股價回檔,下跌26元、跌幅8.21%,收在290.5元。
這大廠產品組合優化 目標價上看420元
回頭檢視財報,台表科第二季每股稅後盈餘(EPS)繳出2.76元,是近五季最佳成績單,累計上半年EPS為4.93元,營運動能強勁。法人認為,隨著高附加價值產品比重墊高,公司的獲利體質還有向上拉升的空間。
法人表示,台表科是印刷電路板組裝(PCBA)與SMT打件的重要供應商,在AI伺服器及相關電子設備需求快速擴張下,前段SMT製程的委外需求跟著水漲船高,潛在客群規模龐大,有機會替公司帶來更多訂單。

另外,台表科的產品組合正在優化,非顯示類高毛利產品的營收占比持續墊高。法人分析,SMT產業具備高度營運槓桿特性,一旦產能利用率拉高、產品組合優化,就算毛利率只小幅提升,也可能讓整體獲利大幅放大。
看好AI需求加上產品組合優化的加乘效益,法人因此上修台表科未來的獲利預估,並把目標價調升至420元,維持買進建議。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。


 現正直播

CH54三立新聞台直播


其他人也在看

