


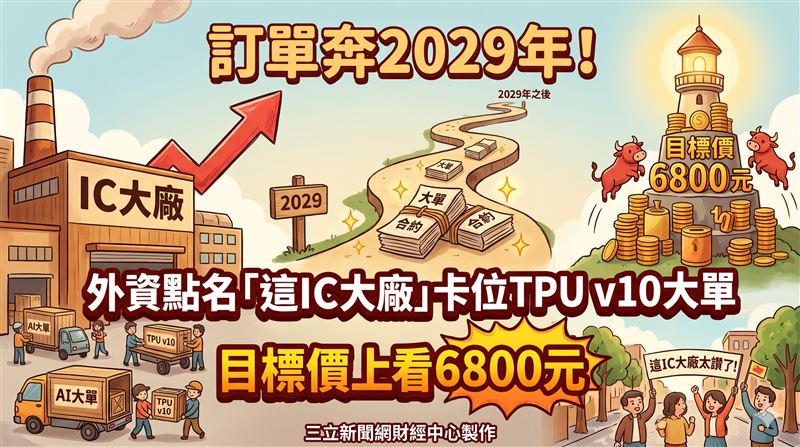
訂單奔2029年!外資點名「這IC大廠」卡位TPU v10大單 目標價至6800元
2026/10/27 01:00:00
 加入Google首選
請點選打勾將「三立新聞網」為首選來源,在 Google 上查看更多我們的精彩報導

去看看
外資花旗在聯發科法說會前夕出具最新報告,力挺其AI ASIC成長動能強勁,預估第四季營收將季增30%達2169億元,全年貢獻突破20億美元,並看好長期卡位TPU v10專案,訂單能見度延伸至2029年後,給予高達6800元目標價,為即將登場的法說會注入強心針。
外資花旗最新出具研究報告,點名IC設計大廠聯發科(2454),認為市場先前雖對部分專案進度有所疑慮,但公司在AI ASIC的成長動能依舊強勁,有望推升第四季營收表現亮眼,並給予目標價6800元。不過聯發科股價下跌130元、跌幅3.14%,收在4010元。
這IC大廠訂單奔2029年 目標價至6800元
聯發科將於30日登場法說會,花旗搶在法說會前釋出利多報告,替市場先吃顆定心丸。從基本面來看,花旗預估聯發科第四季營收將季增30%,攀上2169億元;AI ASIC業務在今(2026)年全年的貢獻金額,也可望突破20億美元大關。
花旗進一步點出,聯發科正積極卡位預計2029年量產的TPU v10專案,該專案預期採用CoWoS/CoPoS封裝技術,訂單能見度更已延伸至2029年之後。
隨著專案題材逐步發酵,花旗預期聯發科2026年整體營收為6,863.79億元,EPS達74.94元;2027年營收將跳升至1.48兆元,EPS大增至167.76元;2028年營收更上看2.64兆元,EPS攀升至282.47元,也因此給出6800元的目標價。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。


 現正直播

CH54三立新聞台直播


其他人也在看

