
胡偉良/從底層邏輯拆解預售市場:為什麼建案會變成爛尾樓?
 加入Google首選


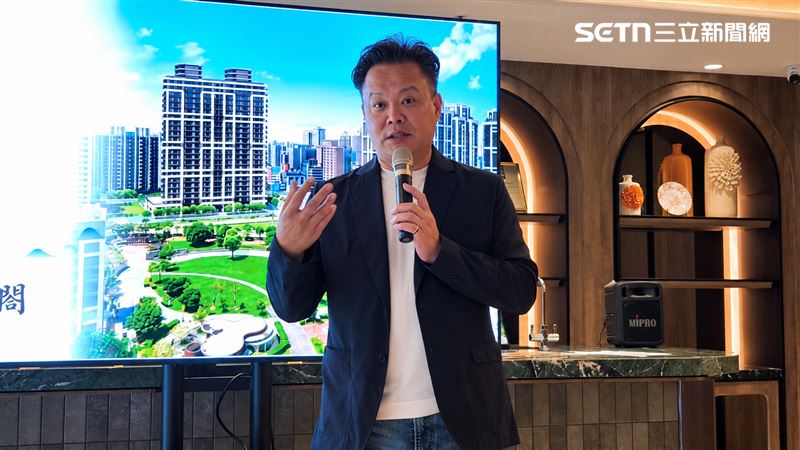
文/品嘉建設 創辦人 胡偉良
近年來,零星的預售屋爛尾新聞經過媒體放大報導,在社會大眾心理引發了不小的焦慮。許多購屋族與都更地主因而對預售制度產生恐懼,甚至將所有建商與「高風險」劃上等號。然而,若我們抽離情緒,從房地產開發的「底層邏輯」、「資金結構」與「技術實務」切入,就會發現爛尾樓的發生並非隨機的市場宿命,而是特定經營模式下的必然結果。
正常的建築開發,是一場嚴密的資源與技術配置;而爛尾樓的本質,則是「技術判斷失誤」與「財務槓桿失衡」的連鎖反應。本文將從四大維度,徹底拆解爛尾樓發生的核心本質,並提出健全建商如何透過機制築起絕對安全的護城河。
一、 技術維度:微觀成本的「精準判斷」與通膨避險
許多人誤以為建案爛尾是因為「銷售不佳」,但實務上,更多案例屬於「賣得很好,卻必定虧本」的技術性失誤。
建築開發絕非只看地籍圖與容積率的財務遊戲,它涉及極度複雜的現場工程學。以筆者曾受邀評估接手的北投某爛尾案為例,該案雖順利完銷,但因周邊通路極其狹隘,大型機具與建材運輸車輛根本無法駛入。這導致所有建材必須仰賴小車分批接駁與大量人工搬運,施工成本因而呈幾何級數暴增,工期亦大幅拉長。這種在微觀技術判斷上的嚴重失誤,直接導致專案毛利被吞噬殆盡。
此外,中小型建商在面對近年工料雙漲的環境時,缺乏大宗物資的議價與鎖定能力。規模較小的工地,往往施工難度與鄰損風險反而更高。一旦發生鄰損糾紛或原物料暴漲,資本額偏小的建商便無力承擔這類「不對稱風險」,最終只能被迫停工。
二、資源維度:資金鏈的「容錯率」與「專款專用」
房地產業是高度依賴現金流的行業。一個健康的建案,在動工前必須確保興建資金(銀行建築貸款 + 企業自籌款)已經完全到位。
一般而言,金融機構在核發建築貸款(土建融)時,皆具備極其嚴格的風險評估與債權確保措施。若建商能通過銀行正規審查,並取得合理的貸款成數(通常為5至7成),在正常營運下,爛尾的機率微乎其微。
市場上會走向爛尾的建商,往往帶有強烈的投機賭性。這類建商在無法通過銀行正規風控審查的情況下,冒險開工,甚至借助民間高利金融以小博大。此時,只要工程稍有延宕,高昂的利息支出就會瞬間吃掉所有利潤。反之,優質的建築企業會堅持「與銀行約定專款專用(如信託專戶)」,並「籌足每個專案的自備款項才啟動」。這意味著資金被套上了防火牆,專案營收與貸款只能專款專用於該工程,徹底杜絕了資金被挪作他用的道德風險。
三、 概率維度:抗風險能力的資信背書
在機率論中,大品牌建商與一案小建商的抗風險能力存在著絕對的「不對稱性」。
對銀行而言,放款成數不僅僅是資金的給予,更是對建商資信、技術力與過往實績的「風險評估指標」。能夠獲得銀行給予高成數(如7成)貸款的建商,代表其企業體質與專案可行性已通過金融機構的嚴格篩選。
當不可預期的黑天鵝事件(如工安意外、極端氣候、政策變更)發生時,大型或資信良好的建商,能調動公司的自有資本、保留盈餘或負責人個人的財務實力進行機動應變。這類突發事件對其而言僅是單一專案的利潤減損;但對資金卡得很死、缺乏彈性資金的小建商來說,一次意外的概率就是100%的滅頂之災。
四、 品牌效應:違約的「沉沒成本」與永續經營
從賽局理論(Game Theory)來看,建商在面對專案虧損時是否選擇「棄案跑路」,取決於其違約的沉沒成本。
● 投機型建商: 多採「一案公司」模式經營,負責人名下資產隱匿,品牌的沉沒成本趨近於零。當面臨成本超支、無利可圖 時,他們轉向尋求非正規手段甚至放棄專案的心理門檻極低。
● 品牌大廠與優質建商: 擁有長期的商譽積累與龐大的企業資產。對這類企業而言,品牌的無形價值與誠信,遠大於單一建案的財務虧損。基於永續經營的「不能失敗底線」,即便遇到極端通膨或技術挑戰,公司也會傾盡全集團資源硬挺完工,因為一次爛尾代表的是幾十年品牌價值的徹底破產,這項成本任何有遠見的企業都付不起。
結語:回歸本質,理性判斷
社會大眾無需因媒體對爛尾樓的片面報導而過度恐慌。從底層邏輯來看,只要建築專案在啟動之初,做到了「技術上的精準判斷(開工同步訂妥大宗物資鎖定成本)」、「資金上的高容錯率(高成數貸款 + 專款專用 + 自備款到位)」,以及「強大的企業資本與品牌商譽支持」,爛尾樓的發生機率在統計學上完全可以忽略不計。
對購屋者與都更地主而言,看懂這套資源與風險的配置邏輯,學會辨識並選擇具備上述條件的優質建商,才是確保資產安全、實現安居樂業的核心關鍵。
本文為「專欄」授權文章及圖片,以上言論及圖片不代表本台立場。
 現正直播