短線季線拉鋸!「5檔」基本面有底氣
 加入Google首選

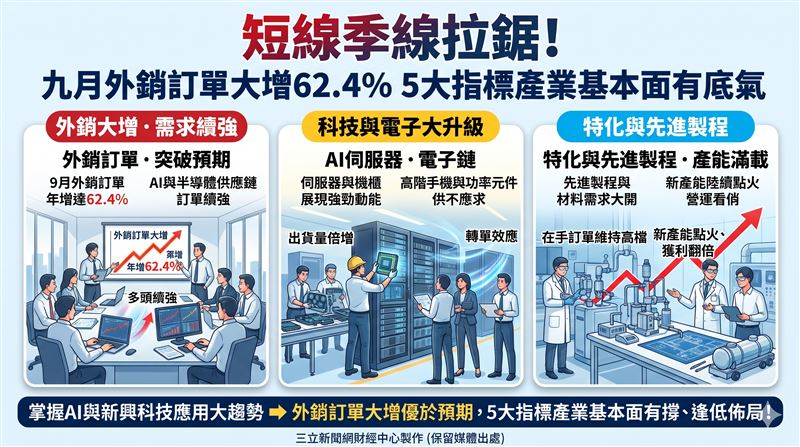
台股九月外銷訂單繳出突破千億美元、年增高達62.4%的亮眼成績單,在AI與新興科技應用點火下,市場熱度持續延燒。雖然國際局勢震盪讓短線大盤在季線附近來回拉鋸,但隨著蘋果新機與晶片大廠的動能加溫,法人點名的幾檔指標股依舊話題不斷、基本面相當有底氣,想搭上這波行情,跟著法人腳步掌握關鍵數據絕對是最大亮點。
蘋果在洛杉磯舉行新品發表會,市場高度期待首款觸控式MacBook問世。本土法人指出,鴻海(2317)在手動能強勁,AI伺服器機櫃將倍數成長,Vera Rubin系列預計第四季量產出貨,且GB系列需求一路延續至2027年,預估2026年與2027年EPS分別為18.94元與21.14元,給予買進評等,目標價340元。
至於同為蘋果供應鏈的廣達(2382),雖然筆電業務面臨零組件漲價雜音,但GB300系列出貨穩健,法人預估其2026年至2027年EPS可達28.47元與33.73元,評價偏低且後市看好,目標價上看405元。
針對備受矚目的摺疊機與高階手機市場,高盛維持供應鏈正向看法。大立光(3008)短期雖受限於綠電成本及手機銷量微調,法人預估2027年EPS為134元,但長線受惠CPO與FAU在2028年的爆發表現,目標價維持8,190元,建議逢低布局。
另一方面,受惠於國際大廠交期拉長與去中化轉單,德微(3675)稼動率顯著回升,加上成功切入高功率TVS二極體,法人預估2026年至2027年EPS分別為8.35元與10.66元,目標價給出426元。
在半導體先進製程與特化需求大開的帶動下,上品(4770)在手訂單維持高檔,台灣與中國廠產能全線滿載。隨著氟素樹脂與槽車產能擴增,法人預估上品今年EPS可達14.08元,展望2027年更上看19.47元,看好其評價有進一步提升空間,維持買進建議並給予目標價331元。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。
 現正直播