


銅箔報價走揚!訂單能見度到後年 台光電明年EPS上看213.98元
2026/10/26 07:00:00
 加入Google首選
請點選打勾將「三立新聞網」為首選來源,在 Google 上查看更多我們的精彩報導

去看看
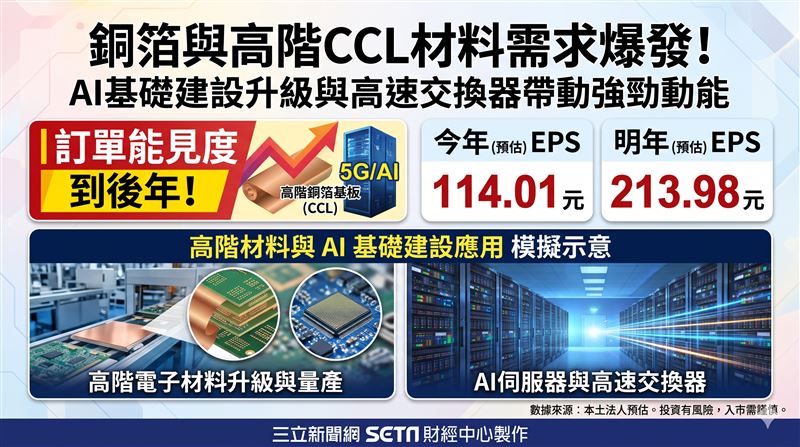
受惠AI伺服器與高速交換器需求強勁,銅箔基板大廠台光電董事長董定宇看好產業動能延續至2030年。台光電高階M9材料已放量,M10預計2027年量產,並積極布局ABF載板與海外擴產。本土法人預估今年EPS達114.01元,明年上看213.98元,營運迎來爆發性成長。
隨著全球AI基礎建設升級浪潮持續狂飆,高階電子材料需求強強滾。銅箔基板大廠台光電日前在 TPCA Show 2026展會中釋出高度樂觀的前景展望,董事長董定宇公開表示,受惠於AI伺服器與高速交換器需求維持強勁,高階銅箔基板(CCL)產業的成長動能有望一路延續至2029年至2030年,公司對未來兩年的營運表現保持高度樂觀。
針對市場曾擔憂PTFE材料可能取代高階CCL,董定宇則強調,PTFE受限於成本高昂、供應鏈規模不足及加工難度高,短期內難以成為市場主流,而台光電新一代M10高階材料預計將於2026年底產出、2027年正式量產,具備優異性能與量產便利性優勢,將進一步鞏固其在高階CCL市場的霸主地位。
從實際財務與產品結構來看,台光電的高階M7、M8以上材料營收占比已達60%至65%,其中M9更已於第三季順利放量,後續M10預計2027年量產、M11則規劃於2028年推出,技術領先優勢持續擴大。此外,公司也積極布局ABF載板用CCL,並攜手台玻的高階T-Glass材料,積極爭取切入欣興、景碩及南電的供應鏈,開闢全新的第二成長曲線。
因應AI伺服器與高階載板需求孔急,台光電桃園觀音廠規劃擴產三倍並預計2028年到位,中山及馬來西亞廠也同步擴建,並正積極評估美國擴產計畫。本土法人預估,台光電今年全年EPS將高達114.01元,明年EPS更上看213.98元,以目前股價換算,2027年本益比約為23.7倍。隨著高階產品比重不斷攀升,營運與獲利正迎來爆發式成長。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。

 現正直播

CH54三立新聞台直播




其他人也在看

