
AMD、Intel新平台放量!「這CCL大廠」9月營收年增110% 目標價至945元
2026/10/08 01:00:00
 加入Google首選
請點選打勾將「三立新聞網」為首選來源,在 Google 上查看更多我們的精彩報導

去看看
銅箔基板廠聯茂公布9月合併營收達58.24億元,月增15.4%、年增110.74%,再創單月新高。本土投顧看好產品漲價效益與伺服器需求,預期新平台放量將推升營收與獲利續創高峰,給予買進評等,目標價喊上945元。法人指出,隨著規格升級至M7、M8與泰國廠新產能開出,未來營運表現備受市場期待。
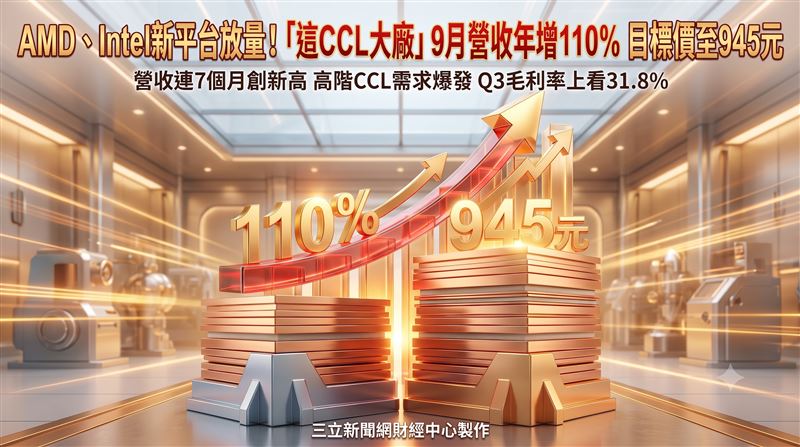
銅箔基板(CCL)廠聯茂(6213)公布9月營收達58.24億元,不僅改寫單月新高紀錄,更是連續第7個月刷新高點。本土投顧出具報告,看好聯茂在新平台放量、高階CCL占比提升等利多加持下,營收與獲利有望持續締造佳績,因此給予「買進」評等,目標價設在945元。聯茂昨(7)日股價上漲9元、漲幅1.14%,暫報796元。

這大廠9月營收年增110% 目標價至945元
聯茂9月營收繳出58.24億元,月增15.4%、年增110.74%,連7個月創下單月新高;Q3累計營收為156.17億元,今年1至9月累計營收則達362.9億元,年增50.07%。投顧指出,在漲價效益與通用伺服器需求推升下,Q3營收達成率優於原先預期。
投顧進一步分析,通用型伺服器目前占聯茂營收逾5成,AMD、Intel新平台預計明年(2027)Q1開始放量,屆時PCIe將由5.0升級至6.0,PCB材料同步從M6升規至M7,板層數也增加至24層。投顧預估,M7、M8的營收占比將從今年的8.6%,躍升至明年的19.5%;此外,稼動率可望回升至80%以上,加上無錫與泰國廠產能陸續開出,將助力營收與獲利再攀高峰。
在評價面,投顧指出,聯茂Q2全面調漲產品價格約30%,上半年累計漲幅約40%,預估8月毛利率可達32%,Q3整季毛利率則為31.8%、EPS 7.68元。至於今、明兩年EPS,預估分別上看23.28元、52.49元。投顧給予「買進」評等,目標價945元,是以明年預估EPS搭配18倍本益比推算而來。投資風險方面,則須留意PCIe 6.0滲透速度不如預期,以及CCL價格回跌等變數。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。


 現正直播
CH54三立新聞台直播



其他人也在看

