營收破4兆!3大新資產狂灌活水 台灣銀行業迎全方位紅盤
 加入Google首選

全球經濟溫和復甦、AI需求爆發,加上金融監理快速演進,台灣銀行業成長動能不再侷限於傳統存放款!在亞洲資產管理中心政策推動下,以及穩定幣監理制度逐步成形,財富管理、虛擬資產將成為銀行業成長新引擎。展望2027年,台灣的銀行業如何打造兼顧成長與韌性的競爭優勢?
KPMG安侯建業16日發布「2026台灣銀行業報告」指出,面對全球經濟溫和復甦、AI需求爆發與金融監理快速演進,台灣銀行業正進入新的成長與轉型階段。從穩健的利息收入、持續成長的手續費收入,到高資產財富管理規模突破2兆元,銀行的成長動能已不再只來自傳統存放款,而是逐步延伸至財富管理、數位金融與多元金融服務。
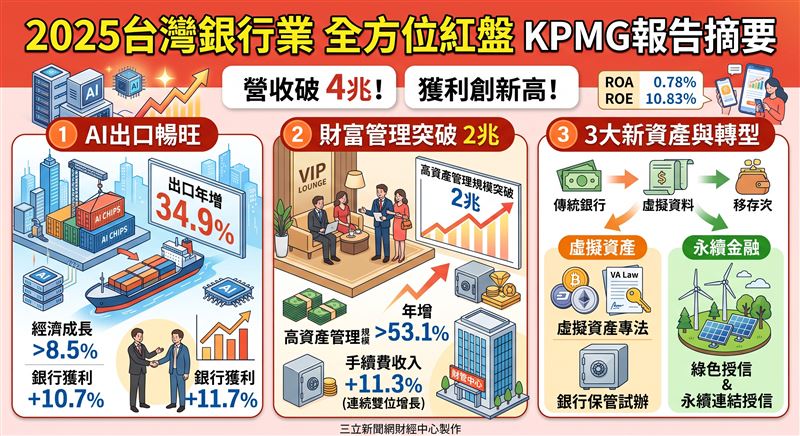
報告顯示,2025年台灣出口年增34.9%,推升經濟成長率超過8.5%;本國銀行營業收入突破4兆元、稅前盈餘達5,836億元,年增10.7%;手續費收入年增11.3%,高資產客戶管理規模首度突破2兆元,凸顯財富管理與多元金融服務已成銀行成長主力。
就收入結構來看,利息收入仍是銀行基本盤,2025年增2.1%至1.82兆元;手續費收入增11.3%至3,699億元,連續三年維持雙位數成長,主要受財富管理、信用卡及多元金融服務需求挹注。投資收入則受市場波動影響,年減3.6%至1.36兆元,但核心收入成長仍支撐整體營運。
獲利指標同步改善,本國銀行資產報酬率升至0.78%,淨值報酬率攀至10.83%,雙雙創下2015年以來最佳紀錄,反映銀行業在市場波動下,仍維持穩健獲利與資產品質。
授信業務持續擴張,本國銀行放款餘額年增6.2%至44.82兆元;其中,中小企業放款餘額達10.89兆元,全年增加5,504億元,連續16年超越主管機關目標。永續金融亦成為資金流向重點,綠色授信餘額年增19.5%至2.06兆元,永續績效連結授信餘額年增27.3%至1.9兆元,顯示銀行資金正加速支持低碳轉型與企業永續發展。
消費金融方面,信用卡簽帳金額達4.9兆元,年增6.5%,再創歷史新高;信用卡三大收入合計796.72億元,年增6.8%。其中,簽帳手續費收入621.8億元,占信用卡收入78%,持續挹注銀行手續費收益的重要來源。
財富管理成為2025年最受矚目的成長引擎。銀行高資產客戶管理規模首度站上2兆元,達2兆1,583億元,年增53.1%;客戶數也增74%至20,583人。隨著亞洲資產管理中心政策推進,加上金融商品與跨業服務持續開放,財富管理有望成為銀行提升手續費收入與國際競爭力的重要戰場。
KPMG安侯建業金融服務產業主持會計師李逢暉表示,2026年全球經濟預期維持溫和成長,台灣則受AI產業需求、出口動能與內需支撐,銀行業仍具成長基礎。產業調查顯示,95%受訪銀行業者看好財富管理業務持續成長,80%看好放款業務擴大。
在財富管理、數位金融、永續金融與虛擬資產等多元動能帶動下,本國銀行業可望延續營運韌性與獲利成長趨勢。展望2027年,台灣銀行業仍具穩健成長基礎,但關鍵將在於誰能更快把科技、政策與客戶需求轉化為可持續的商業模式。
隨著《虛擬資產服務法》於2026年6月30日完成三讀,虛擬資產服務業者將從洗錢防制登記制,邁向事前許可與完整監理;同時,已有銀行獲准試辦虛擬資產保管業務,代表傳統金融機構可望在法遵、風控與信任機制基礎上,切入保管、託管及相關金融服務商機。
KPMG安侯建業金融服務產業主持人暨銀行業主持人陳世雄表示,受惠於AI應用需求帶動出口成長,以及財富管理、信用卡、永續金融與虛擬資產等業務持續拓展,2025年本國銀行營收與獲利同步攀升。展望未來,財富管理與虛擬資產可望接續成為銀行業下一波成長動能。
陳世雄進一步指出,台灣近年積極完善虛擬資產監理架構,推動虛擬資產逐步轉型為具金融創新潛力的新興資產類別。對銀行而言,布局虛擬資產業務不僅可開拓保管、託管等手續費收入來源,亦有助於吸引年輕客群並提升數位金融競爭力。隨著上市櫃公司對加密資產託管的需求增加,以及穩定幣監理制度逐步成形,銀行可望在虛擬資產生態系中扮演更關鍵的角色。
 現正直播