外資最新評等出爐!健策、奇鋐受青睞、MLCC族群喜憂參半
 加入Google首選

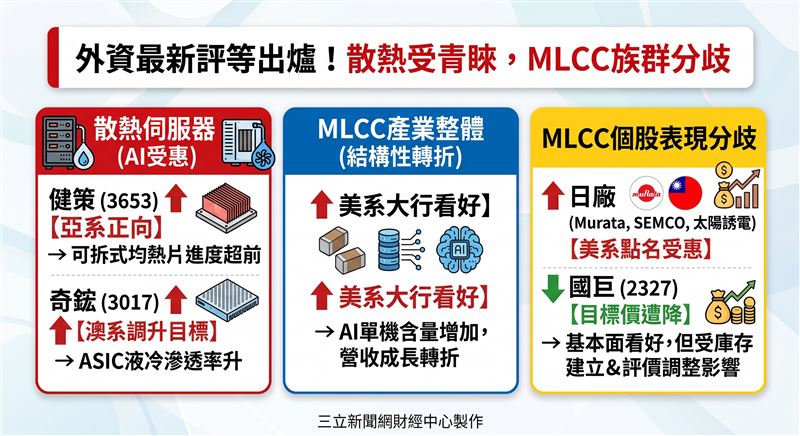
外資與本土法人近期針對台股關鍵供應鏈發布最新評等報告。隨著AI基礎建設需求持續深化,散熱及高效能運算相關個股獲得外資按讚,其中健策與奇鋐展望正向、目標價獲調升;而在被動元件方面,美系大行看好整體MLCC產業迎來結構性轉折,但針對個股則出現多空分歧的調整。
亞系券商最新通路訪查結果顯示,健策(3653)的可拆式均熱片開發進度完全按計畫推進,且實際的內容價值(content value)高於先前預期。券商指出,隨著可拆式設計能見度提升,有助於在晶片封裝過程中的翹曲(warpage)控制需求,與最終加速器的散熱性能需求之間取得平衡。預期健策自2026年第4季起便會開始出貨,明年獲利仍具上修空間,因此亞系外資重申對其「正向」評等。
在散熱大廠奇鋐(3017)方面,澳系券商預期,受惠於亞馬遜雲端服務(AWS)提高液冷採用率,加上在Google的市佔率顯著提升,且相關產品的平均售價(ASP)與利潤率表現更佳,帶動ASIC液冷業務將於2027年迎來大幅成長。基於此強勁動能,澳系外資同步上修奇鋐2026年至2028年的每股盈餘(EPS)預估分別至105元、183元及240元,並以明年預估25倍本益比進行評價,同步調升目標價。
在被動元件(MLCC)產業動態方面,美系大行維持正向看法,認為受AI相關MLCC單機含量結構性變化的推動,產業營收成長正迎來重要轉折點。隨著產品組合持續轉向利潤率更高的AI相關應用,美系外資點名日廠村田(Murata)與三星電機(SEMCO)將成為最大受惠者,並調升日廠太陽誘電的評等。
至於國內被動元件龍頭國巨(2327),券商表示其基本面對長期上升週期的看法並未改變;不過,考量這波價格上漲很大程度是由一次性的庫存建立所推動,且隨著產能自年底至明年初進一步轉向高階產品,排擠效應將更為明顯並支撐中低價產品報價,美系外資最新微幅預估國巨2026年至2028年EPS分別為19.8元、32元及43.4元,並以後年預估24倍本益比為基礎,同步調降目標價。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。

 現正直播