
「我們家到底存多少錢?」58歲夫退休前一問 妻子報出數字氣氛瞬間凍結
 加入Google首選

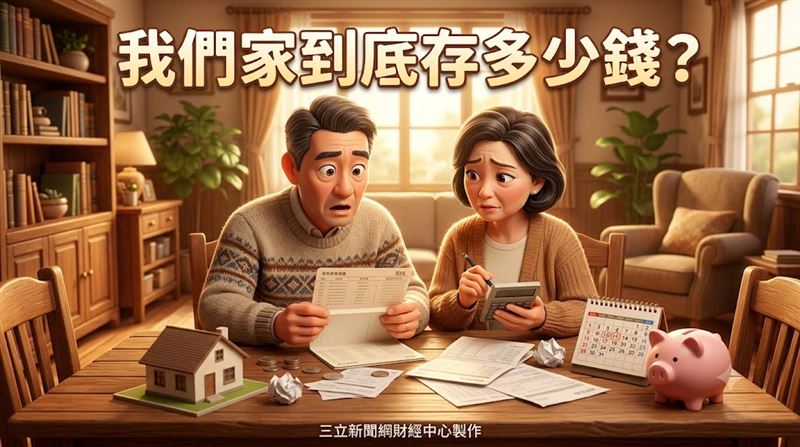
日本一名年收入約850萬日圓(約新台幣170萬元)的58歲上班族,退休前夕隨口問妻子「我們家存多少?」,氣氛瞬間凍結。他每月只領3萬日圓(約新台幣6000元)零用錢,原以為至少有2000萬日圓(約新台幣400萬元),妻子報出的數字卻讓他愣住。
日本上班族退休前 才知存款真相
製造業員工正志(化名)聽完公司退休後工作選項說明,當天便向妻子由美(化名)提問。婚後他把薪資帳戶交給妻子,只知房貸、水電與教育費,鮮少過問整體帳務。聽到約1200萬日圓(約新台幣240萬元)時,他脫口而出:「我這麼努力工作,就只有這些?」
日本50多歲家庭 房貸教育費壓力
由美列出房貸、兩個孩子的教育費、買車與家庭旅行,孩子讀大學時甚至動用存款,家中還有約450萬日圓(約新台幣90萬元)房貸未清。根據《THE GOLD ONLINE》報導,日本總務省《2025年家庭調查報告》顯示,戶主50至59歲的兩人以上家庭,平均儲蓄1882萬日圓(約新台幣376萬元),負債家庭占53.7%。
日本夫妻退休前 共同檢視家庭財務
隔天正志道歉,夫妻週末攤開存摺、房貸表與保單逐項檢視,對照公司退休金試算後,他才明白自己沒那麼富裕。由美希望趁健康多旅行,兩人於是重整每月開銷,並清理閒置保單與通訊合約。
專家指出,有儲蓄的家庭儲蓄中位數為1264萬日圓(約新台幣253萬元),66.1%家庭低於平均值,不能只看平均判斷。
隨著退休臨近,收入形式與工作時截然不同。夫妻雙方應該提前分享彼此的儲蓄、債務、退休基金規劃以及未來的工作計劃,而不是等到退休時才第一次查看財務狀況。多年來負責家庭財務的一方和負責管理財務的一方,透過共同審視這些數字,能夠更具體地了解退休後需要做哪些準備。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。



 現正直播
 現正直播