
退休金焦慮別慌!日本評論員:先看1件事 再決定要不要擔心
2026/10/08 05:05:00
 加入Google首選
請點選打勾將「三立新聞網」為首選來源,在 Google 上查看更多我們的精彩報導

去看看
日本經濟評論員塚崎公義指出,面對退休金焦慮,首要之務是精算每月開銷與收入。以工作四十年家庭為例,夫妻每月領取之年金在生活節儉下通常足夠支應,所謂兩千萬日圓缺口多為誤解。他提醒民眾切勿輕信媒體悲觀報導,更要防範不肖金融業者藉由焦慮推銷高風險商品,應保持理性態度審視自身財務狀況,才能安穩度過晚年。
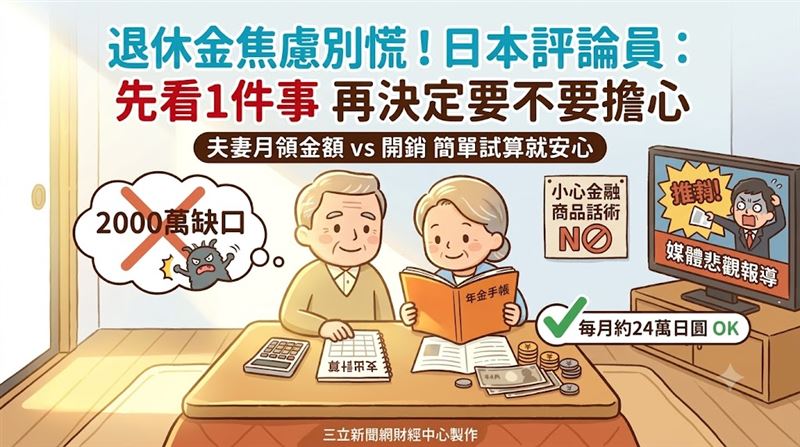
日本經濟評論員塚崎公義日前在財經網站《Gold Online》撰文指出,許多人對退休金不夠用感到焦慮,但在慌張之前,最重要的是先算清楚退休後每月開銷、可領的退休金與退休津貼。他認為,簡單試算就能分辨自己是安心無虞、稍加努力即可,或是即使努力仍吃緊,再依結果對症處理。
退休金夠不夠用 先看夫妻月領金額
他以工作40年、配偶為全職主婦的受薪族為例,夫妻退休後每月約領24萬日圓(約新台幣5萬元),生活節儉通常足以支應。至於幾年前熱議的2000萬日圓(約新台幣420萬元)缺口,他認為是誤解,多半是長者動用存款又享受小奢侈所致。自僱者沒有退休年齡,健康就能繼續賺錢;真正有風險的是體弱多病、收入微薄或只能打零工者,應及早洽詢政府協助。
媒體悲觀報導 為何讓人焦
塚崎說,媒體與評論家偏好悲觀說法,因為「問題很多」更吸睛,加上知足者常沉默,只有缺錢的人會出面求助,印象才顯得特別黑暗。例如政府退休基金賺錢時鮮少報導,虧損時卻大篇幅處理,但在股價上漲下不可能虧損。對政府的批評亦然,應有褒有貶。
退休金不夠先防 金融商品話術
《THE GOLD ONLINE》報導,他也提醒,要小心有人利用焦慮推銷商品,包括可疑物品與金融機構的「退休金不夠就買我們的產品」,不妨回答:本來就不夠,投資失利晚年更慘,所以不碰。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。
 現正直播
CH54三立新聞台直播




其他人也在看

