【美股盤前】晶片回檔能買嗎?外媒喊買博通 但避開「這檔」
 加入Google首選

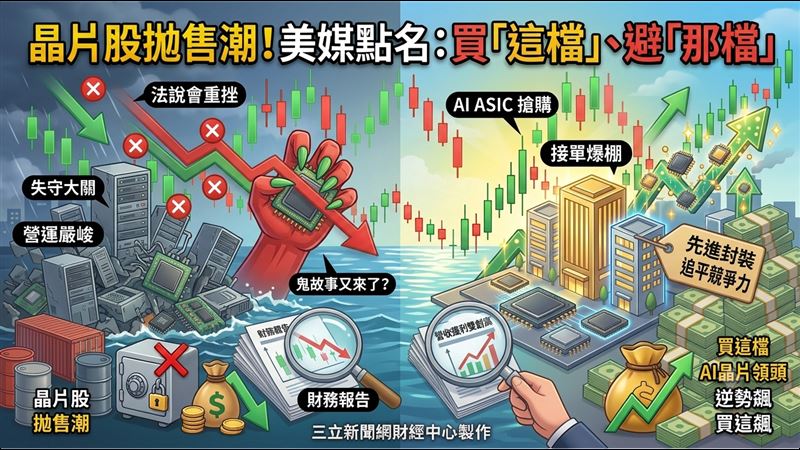
晶片股近期遭遇賣壓,投資人該趁股價回檔進場,還是先避開風險較高的標的?美國投資媒體《Motley Fool》點名博通(Broadcom)值得買進,因為該公司受惠於AI客製化晶片與高速網路設備需求,具備相對明確的成長動能;至於英特爾(Intel),雖然積極推動晶圓代工轉型,但考量執行風險與估值偏高,現階段建議投資人保持距離。
文章分析,博通的優勢在於協助大型科技公司開發客製化晶片,讓雲端服務業者不必完全仰賴通用型GPU,也能針對特定AI工作負載提升運算效率、降低耗電量。隨著亞馬遜(Amazon)、Google等大型雲端業者持續擴建AI基礎設施,客製化AI加速器的需求逐漸增加,博通已經從這波趨勢中受惠。2026會計年度第三季,博通AI半導體營收年增221%,主要來自客製化加速器與AI網路設備需求,公司預期下一季成長動能仍可延續。
博通的商機,還包括AI資料中心所需的高速網路設備。隨著晶片、伺服器、儲存系統之間必須傳輸大量資料,網路連接能力成為資料中心擴建的重要環節,博通相關產品因此有望持續受惠。此外,博通擴大企業軟體布局,藉由收購VMware,掌握企業管理IT環境所帶來的軟體需求。文章指出,博通前瞻本益比約18倍,以AI業務成長潛力來看,估值具有一定吸引力;不過,公司營收仍高度仰賴少數大型客戶,若科技巨頭縮減資本支出,成長速度也可能受到影響。
相較之下,文中對英特爾抱持較為保守的態度。英特爾近年積極投入先進製程技術,包括Intel 18A製程,並透過「Intel Foundry」強化製造能力。不過,改善自家晶片產品競爭力,並不等同建立能夠吸引外部客戶的晶圓代工事業。半導體製造需要龐大資本支出,也考驗製程進度、良率與客戶採用意願,任何延誤或技術問題,都可能拖累轉型成果。英特爾還得面對既有晶圓代工業者的競爭,能否成功爭取客戶訂單仍有變數。
英特爾前瞻本益比約51倍,明顯高於博通的18倍。文章認為,這樣的估值已反映市場高度期待英特爾獲利改善,惟一旦製程進展不如預想,或外部客戶導入速度不如市場期待,股價可能面臨更大修正壓力。整體來看,這波晶片股賣壓或許提供投資人重新布局的機會,但若以AI成長題材與估值衡量,博通現有的客製化晶片及網路設備業務,發展基礎相對明確;英特爾則仍須證明轉型能否真正轉化為營收與獲利。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。
 現正直播