DRAM缺口狂燒!本土法人喊買南亞科 新目標價曝光
 加入Google首選

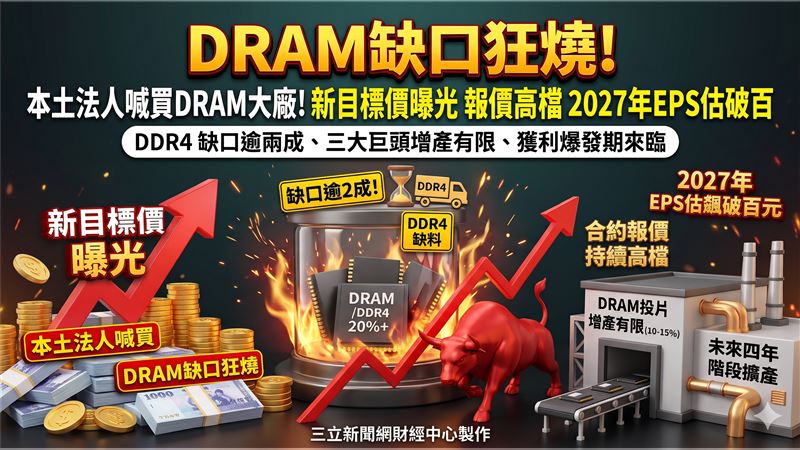
DRAM產業迎來強勁上行循環!本土法人發布最新研究報告,指出受惠於Server相關DRAM訂單強勁增長,帶動整體報價持續走高,加上國際大廠產能供給有限,DRAM市場供不應求態勢確立。身為DDR4第一大廠的南亞科(2408)營運將迎來爆發期,元大投顧重申「買進」投資評等,並以2027年每股淨值(BVPS)230.7元、2.5倍股價淨值比(PB)推估,將目標價一舉喊上570元。
缺料有多嚴重? DDR4缺口逾兩成
本土法人分析,2027年DRAM持續供不應求,報價處於上行循環,主要驅動力來自Server於整體位元需求占比過半,供需缺口達20%以上,遠高於整體DRAM約10%的水準。雖然AI伺服器商機爆發,但目前AI Server仍有約10%週邊應用搭載DDR4,加上消費性與網通需求龐大;在國際原廠產品生命週期結束(EOL)大幅縮減供給,長鑫存儲重心轉往DDR5之下,預估2027年DDR4仍將面臨20%以上的龐大供需缺口,合約報價持續維持高檔。
原廠產能開得出? 三大巨頭增產有限
面對爆發的市場需求,上游產能擴充速度卻相對受限。元大投顧指出,預期2027年HBM市場規模將年增243%,Nvidia VR200搭載SOCAMM2位元需求成長達6倍,推升RDIMM與LPDRAM強勁成長。然而,全球三大原廠至2027年底的DRAM投片月產能僅年增10%至15%,中國同業長鑫存儲產能僅占整體約15%且主要供應中國內需;南亞科目前月產能約65kwpm,未來四年分階段新增35.9kwpm,預計2H27才開始貢獻,供給緊俏格局難以扭轉。
獲利真能大爆發? EPS估飆破百元
受惠報價走揚與產品組合優化,元大投顧預估南亞科4Q26營收將季增13.2%至1,512.46億元,平均銷售單價(ASP)再季增15%至20%,EPS季增11.9%至28.42元。展望2026與2027年,預估南亞科營收將分別年增525.5%與66.8%至4,165.31億元及6,946.17億元,毛利率衝上82.5%與84.5%,EPS更將自2026年的75.93元大躍進至2027年的128.01元。在DDR4與DDR5雙軌布局及客製化產品挹注下,實質獲利大躍進將成為推升股價的核心動能。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。

 現正直播