
台積電單季狂賺7630億!毛利率竟下滑?專家點出關鍵:保守估值3000元
 加入Google首選

台股今(16)日加權指數展現韌性,終場收在 47,111.26 點,上漲 141.39 點(漲幅 0.30%),總成交值達到新台幣 9,359.59 億元;然而,護國神山台積電(2330)於昨(15)日召開法說會釋出頂級業績後,股價今日卻出現利多出盡的拉回走勢,收盤下跌 20 元,來到 2,420 元,跌幅 0.82%。儘管單季獲利逼近三個股本,為何毛利率卻呈現下滑?知名投資專家「股人阿勳」特別撰文深度剖析,強調比起短期財報數字的波動,投資人更應看懂背後的經營結構,並直言在技術絕對領先下,台積電「保守估值 3,000 元肯定不是魔幻數字」。
【獲利創高毛利率卻降?背後原因曝光】
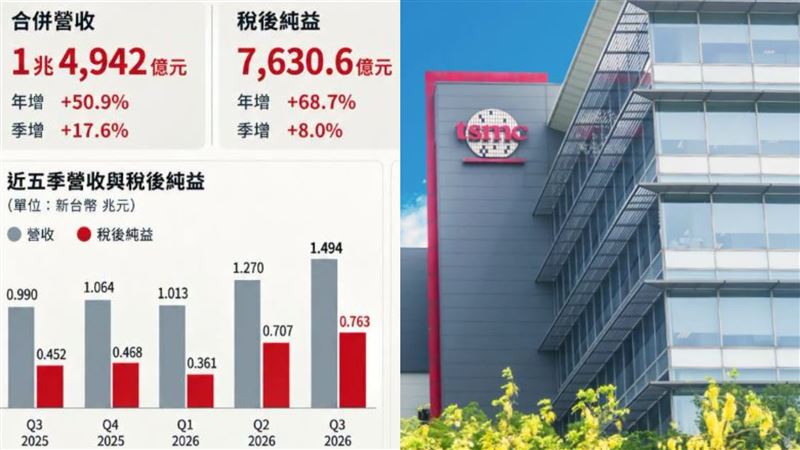
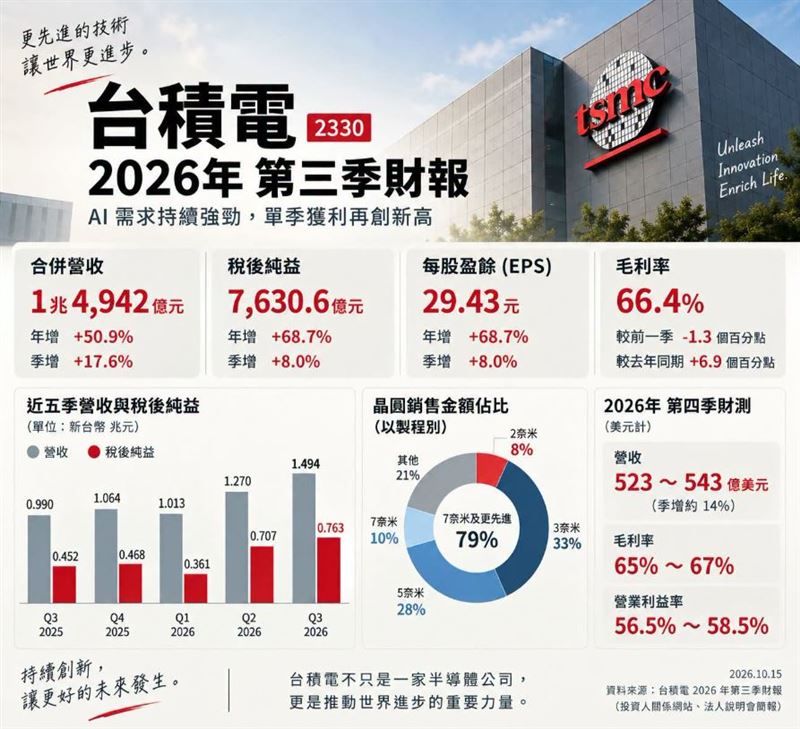
台積電公布的第三季財報數字令人咋舌,單季營收衝上 1 兆 4,942 億元,年增 50.9%;稅後純益達 7,630 億元,每股盈餘(EPS)寫下 29.43 元的歷史新高,締造連續六季刷新單季獲利紀錄的壯舉。然而,第三季毛利率為 66.4%,較第二季的 67.7% 下降了 1.3 個百分點。
對此,「股人阿勳」分析,營收大增但毛利率稍有壓力的主因,在於 2 奈米最新製程開始快速放量,以及海外晶圓廠營運所帶來的成本負擔。先進製程在量產初期,必須投入巨額昂貴設備與建立產能,折舊費用隨之大幅增加,進而對短期整體毛利率產生稀釋效應。但他指出,隨著產能利用率提升與良率改善,未來獲利能力將逐漸顯現。相關新聞財報數據亦證實,台積電第三季毛利率表現完全符合先前官方預測區間(65%~67%)的高標,驗證營運節奏仍在掌控之中。
【先進製程占比高達79% 營收結構再升級】
「股人阿勳」進一步提到,比起單一毛利率,更應關注產品組合的質量轉變。財報顯示,第三季 2 奈米已占晶圓銷售金額的 8%、3 奈米占 33%、5 奈米占 28%、7 奈米占 10%,合計 7 奈米及更先進製程占比高達 79%。這代表台積電的營收成長不僅是簡單擴產,而是來自產品組合不斷朝高附加價值的高階製程推進。
展望後市,台積電對第四季樂觀看好,預估美元營收介於 523 億至 543 億美元,以中間值計算季增約 14%,全年美元營收成長目標更再度調升至約 44%。
【資本支出成關鍵 3000元估值有靠山】
對於未來的觀察重心,「股人阿勳」認為重點已不光是單一年度能賺幾美金,而是企業需要投入多少資本來維持這種高速成長。台積電 2026 年資本支出維持在 600 億至 640 億美元的高檔水準,短期雖影響現金流,但若能有效轉化為未來更高階的營收與獲利,就是健全的成長型投資。因此,下一階段最重要的觀察核心,將是「資本支出報酬率」與「自由現金流」。
總結台積電的產業競爭力,「股人阿勳」強調,憑藉其在半導體領域無可撼動的技術領先地位,長期成長趨勢堅若磐石,市場對於台積電「保守估值 3,000 元」絕對是有基本面支撐的合理評估,而非憑空想像的魔幻數字。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。
 現正直播