
松下宣布漲價200%!CCL掀轉單潮 法人看好「這檔」現5500元可衝7400元
 加入Google首選

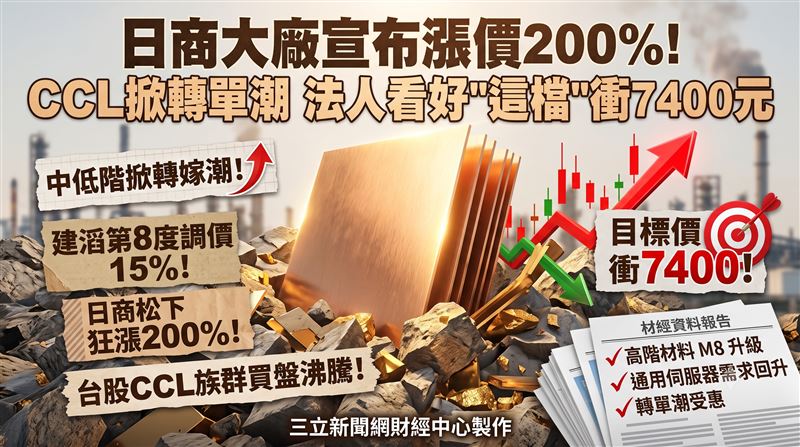
銅箔基板(CCL)漲價潮全面失控!陸系龍頭建滔積層板13日宣布,因薄型玻纖布需求旺盛且上游玻纖布與玻纖紗供應吃緊,2116含以下薄型玻纖布為原料的CCL及半固化片PP,即日起新單價格調漲15%,創下2026年第八度調價紀錄;日商松下更通知客戶,部分一般多層板用CCL將自2027年元旦起狂漲200%。本土法人評估,漲價潮延燒將帶旺台光電(2383
)、台燿(6274)等供應鏈價值提升,引爆台股CCL族群買盤全面沸騰。
兩強接力喊漲? 原料吃緊中低階掀轉嫁潮
本土法人投研部評析指出,建滔與松下兩大廠相繼大幅調價,顯示中低階材料供需失衡延續,上游議價能力維持強勢,CCL廠得以持續超額轉嫁成本。日商松下調漲2倍更形同宣告淡出一般材料市場,釋出龐大外溢轉單需求。高階材料方面,隨著AI伺服器平台持續升級,加上800G與1.6T光模組、交換器需求放量,M8以上高階材料占比持續拉升,在新增產能有限下,CCL產業同步迎來出貨成長、結構優化與報價上調,毛利率改善與獲利上修趨勢有望延續。
誰是最大贏家? 台光電首選看7400
在個股挑選上,本土法人研究部將台光電列為CCL族群第一首選。法人分析,台光電在高階材料技術與AI客戶布局遙遙領先同業,為規格升級最直接的受惠者。研究部預估台光電2026年與2027年EPS分別達124.7元與231.9元,依2027年預估獲利給予32倍本益比評價,一口氣將目標價上調至7400元天價,維持買進評等。
轉單誰吃補? 騰輝上調815聯茂獲推薦
針對中低階CCL領域,本土法人短期持續看好騰輝電子與聯茂。騰輝電子受惠外溢訂單增加與漲價效益,研究部預估其2026年與2027年EPS分別為19.59元與40.76元,以20倍本益比推估將目標價上調至815元,維持買進評等;聯茂則受惠通用伺服器需求回升獲得推薦。法人投研部也提醒,中低階CCL仍需留意2027年漲價循環趨緩的風險。
銅箔基板相關類股14日盤中報價:南亞(1303)342元;宏泰(1612)34.35元;長興(1717)75.6元 ;台光電(2383)5580元;律勝(3354)33.55元;亞電(4939)78.5元;凱崴(5498)53.5元;聯茂(6213)842元;台燿(6274)1695元;騰輝電子-KY(6672)590元;台虹(8039)303元;尚茂(8291)25.4元
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。



 現正直播