
華邦電9月營收後 新目標價曝
 加入Google首選

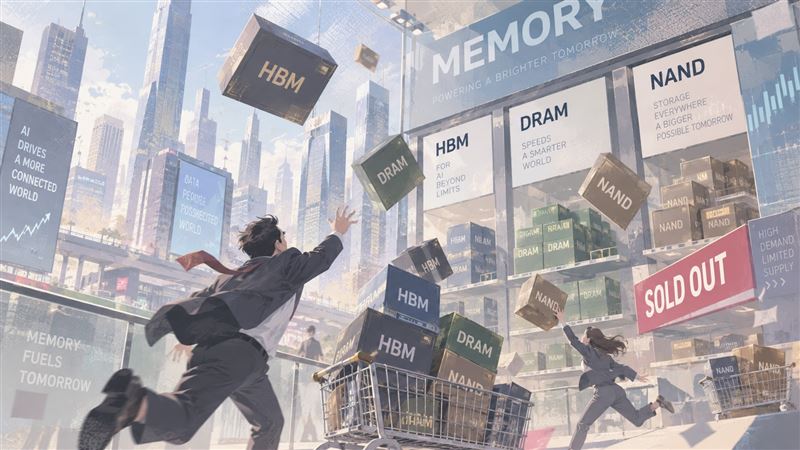
華邦電(2344)今(5)日公布自行結算的2026年9月份營收報告。華邦含新唐科技等子公司,9月份合併營收為新台幣282.49億元,較上個月增加3.44%,較去年同期增加256.67%;累計2026年1至9月合併營收為新台幣1804.27億元,較去年同期增加187.39%。本土法人分析,華邦電迎來記憶體報價上漲與併購英飛凌記憶體事業兩大利多。
2026年第3季利基型DRAM、SLC與NOR Flash供需持續吃緊,記憶體價格季漲幅達3成至5成,推升華邦電單季合併毛利率可望突破7成、改寫歷史新高。法人指出,第3季利基型DRAM及SLC市場呈現嚴重供不應求,預估價格季漲約40%至50%;NOR Flash則受惠雲端服務供應商大客戶積極備貨,排擠其他應用產能供給,整體價格季漲幅約30%。受惠報價大幅上揚,法人預估華邦電第3季合併營收達817.34億元,季增36.6%、年增275.4%,毛利率升至76.3%,營業利益估502.26億元,歸屬母公司稅後淨利423.49億元,每股純益達8.97元。
除了本業價格循環強勁轉揚,華邦電9月16日宣布海外併購案,也成為另一項中長期營運催化劑。公司與英飛凌旗下Infineon Technologies LLC簽署股份購買協議,將以全現金方式取得英飛凌NOR Flash與F-RAM事業重組後100%股權,基礎交易價格為11.2億美元。
法人估算,此次交易價格約相當於被併購事業2025會計年度營收的3倍,落在成熟半導體公司併購常見3至5倍市銷率區間低端,買價並未偏高。法人進一步指出,Spansion在車用與工控NOR Flash市場具深厚基礎,相關產品近期也已切入BMC遠端伺服器管理晶片供應鏈並完成驗證,有助華邦電進一步提高車用、工業與伺服器級產品滲透率。因此,此次併購不只是擴大產品線與市占率,也有望在品牌、人才、客戶結構及產品認證方面帶來顯著綜效,全面強化華邦電在高階利基型記憶體市場的全球競爭力。
展望2026年第4季,法人預期記憶體價格漲幅將由第3季高檔收斂至8%至13%,但隨DRAM擴產帶動銷售量增加,華邦電單季營收仍可望升至926億元,季增13.2%,毛利率進一步升至79%,單季每股純益估10.81元,全年每股純益約27.08元。2027年記憶體報價則預期維持韌性,法人估計下半年起受產品組合變化影響,平均售價可能出現每季個位數下滑,但記憶體毛利率低點仍估可維持約77%。
在此情境下,法人預估華邦電2027與2028年每股純益分別達69.28元與79.92元,未來兩年單季合併毛利率高點約81.6%、低點約75.3%,顯示此次記憶體景氣循環的獲利底部有望明顯高於過往。產業面方面,美光最新法說指出未來兩年記憶體市場仍可能維持供不應求,DRAM供需尚未看到快速恢復平衡跡象,待市場消化短期財報訊息後資金有望重新回補。法人看好華邦電受惠報價上漲、供需偏緊與併購綜效,維持買進評等,以2026會計年度預估每股純益約8.1倍本益比評價,目標價設定為218元,潛在上漲空間約22%。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。


 現正直播