
台積電法說前哨戰!「12檔」陪你到5萬
 加入Google首選

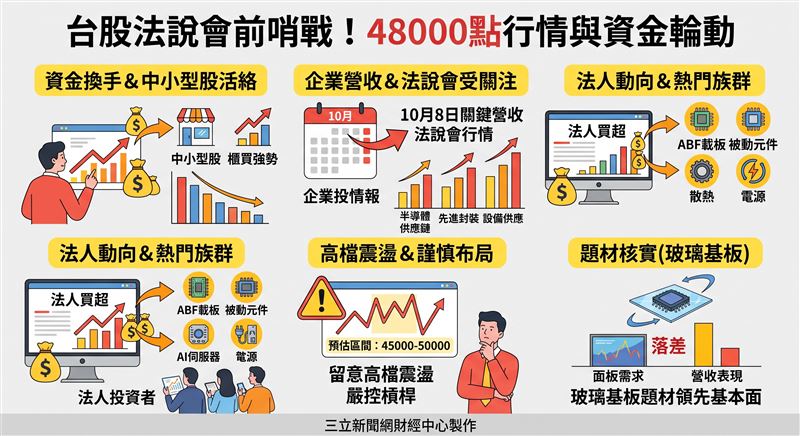
台股今日延續上週強勢表現,加權指數盤中溫和收高,站上48000點大關。市場分析指出,近期大盤在日均成交值未見暴量下仍能連續改寫收盤新高,顯示推升力量主要來自資金換手與類股輪動,多頭部隊已不再單靠權值股撐盤,中小型股與櫃買指數表現相對活絡,資金正積極在電子主線尋找亮點。
針對近期盤勢,市場觀察到上週加權指數連續改寫收盤新高,但日均成交值低於節前一週,反映出市場並非靠新資金大舉湧入推升,而是健康的資金輪動。從櫃買指數強勢表現即可看出,晶圓材料與太陽能等族群龍頭多在櫃買掛牌,顯示市場信心依舊強韌。
法人進一步提醒,隨著指數處於歷史高檔區間震盪,本週預估區間看45000點至50000點,雖然基本面向上趨勢明確,但因資金動能未顯著放大,投資人仍需慎防突發事件造成的短期波動與信心踩踏,操作上務必留意槓桿狀況,並採取逢低承接策略。
本週盤勢焦點集中在即將登場的企業營收與法說行情。市場高度關注10月8日將公布的台積電(2330)9月營收,由於第三季美元營收財測落在446億至458億美元之間,且8月營收已首破5000億元大關,若9月營收表現落在財測上緣,法說會前的上修預期將率先點火半導體權值、先進封裝與設備供應鏈,市場同時關注A16量產提前以及N2擴產進度。
AI伺服器、PCB、散熱、電源與ABF載板仍是盤面最強主線。由於10月10日適逢國慶連假與補假,多數企業營收公布期限提前至10月12日前後,由鴻海(2317)與台積電(2330)率先打頭陣,市場習慣在營收公布前提前卡位、公布後驗證,連假效應拉長了題材發酵期。
另一方面,針對輝達評估下一代AI晶片封裝最快在2028年前導入玻璃基板,帶動LCD-STN面板族群上週強勢表態,不過法人提醒此題材目前明顯跑在基本面之前,主因光學器材接單已連續4個月負成長,面板需求依舊疲弱,加上中國面板廠低價競爭,題材與基本面的落差正在拉大,後續能否續強仍取決於9月營收及供應鏈實際訂單能否補上缺口。
在籌碼面部分,集中市場三大法人昨日合計買超104.17億元,其中外資買超26.22億元、投信買超57.69億元、自營商買超20.26億元;OTC市場三大法人也同步買超39.27億元,顯示法人對現貨後市暫時偏向樂觀。觀察三大法人資金動向,ABF載板與相關PCB族群成為法人高度共識的同買焦點,三大法人同買金額較大的個股包括南電(8046)、臻鼎-KY(4958)、華新科(2492)、欣興(3037)、台光電(2383)、南亞科(2408)、景碩(3189)及凱基金(2883)。
在個股研究評析方面,隨著時序進入第四季,日韓廠商將低階MLCC產能移轉至高階的訂單外溢效應顯現,高階伺服器與AI電源規格提升帶動鉭質電容、電感及晶片電阻用量增加,國巨(2327)預估第四季產能將近乎滿載,漲價效應將逐月推升毛利率,法人維持買進評等,依2027至2028年平均EPS預估給予27倍本益比,目標價上看940元。
另一方面,嘉澤(3533)雖然在2026年第三季因AMD新平台放量時程較原先遞延及PC需求下滑而進行營收獲利調整,但整體伺服器CPU相關產品及新產品SOCAMM、QD需求持續向上,法人預估第三季後獲利將陸續轉好,受惠通用及AI伺服器連接器趨勢,調整2026、2027年稅後EPS分別為80.12元與122.12元,維持買進評等,目標價調整至2805元。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。