
AI缺它不行!「這大廠」明年毛利率有望飆破49% 目標價上看710元
2026/09/25 01:00:00
2026/09/25 08:06:42
更新
 加入Google首選
請點選打勾將「三立新聞網」為首選來源,在 Google 上查看更多我們的精彩報導

去看看
AI資料中心需求強勁,推動全新(2455)營運加速成長。本土投顧看好基板供應回穩,且隨高毛利的發射端產品如CW Laser與EML將於2027年放量,預期光電子營收占比將攀升至60%,毛利率上看49%。法人將今年目標價大幅上調至710元,維持買進評等。全新近期營收表現亮眼,第三季預估EPS約1.88元。為因應強勁需求,公司積極擴充MOCVD設備至69台並尋覓新廠,法人預估2027年EPS有望達10.92元。投資人應注意,投資市場存在風險,決策時須審慎評估,並自行承擔投資結果。
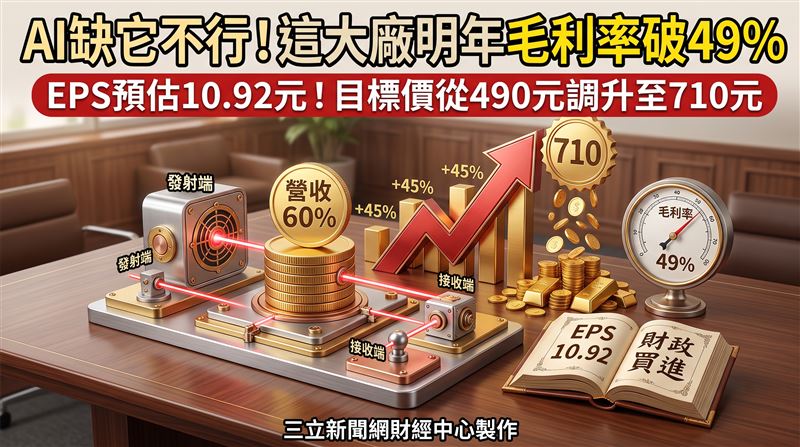
AI資料中心高速光通訊需求持續升溫,挹注全新(2455)營運動能,下半年業績有望加速衝刺。本土投顧看好基板供應吃緊情況趨緩,加上高毛利的發射端產品自2027年起陸續放量,預期明年光電子營收占比將攀升至60%、毛利率上看49%,EPS可達10.92元,維持「買進」評等,並將目標價從490元大幅上調45%至710元。全新昨(24)日股價上漲2元、漲幅0.36%,收在554元。
它明年毛利率有望破49% 目標價上看710元
全新第三季前兩個月營收繳出8.9億元,年增57.8%,表現優於預期。隨著基板供應回穩,光電子營收占比由7月的逾40%,進一步拉高至8月的逾45%,下半年單月占比有機會挑戰五成大關。法人預估,第三季營收可達13.84億元,季增43.4%,毛利率提升至42.6%,單季EPS約1.88元。

展望後市,成長動能將從100G、200G接收端,進一步延伸至發射端。CW Laser除了既有的日系客戶,也積極與美系客戶及多家光模組廠展開合作;EML則已進入100G、200G產品的驗證階段,兩項產品預計2027年起明顯貢獻營收。發射端技術門檻與毛利率均相對較高,將有助於優化整體產品組合。
為了因應光電子強勁需求,全新已將今、明兩年MOCVD設備採購量由5台增加至7台,規劃總機台數達69台,同時著手尋覓新廠用地,法人預估2027年營收將達63.5億元、年增37%,光電子營收將反超微電子,全年EPS上看10.92元,因此把目標價調升至710元。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。






其他人也在看

