
不是輝達!「這」檔AI基建股 外媒看好3年翻3倍
 加入Google首選

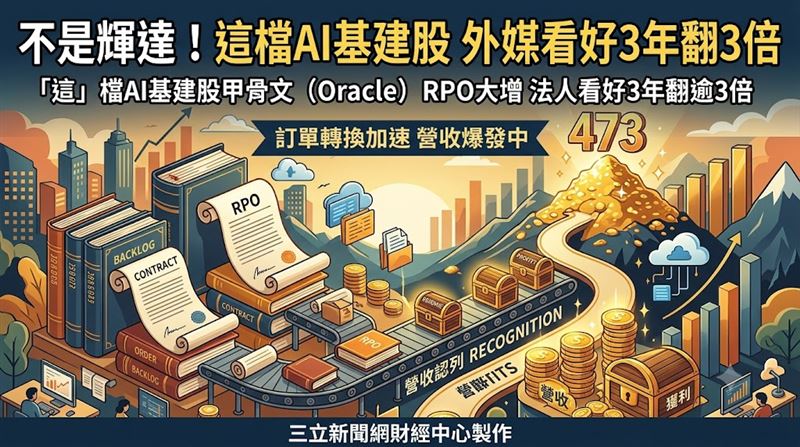
不是輝達(Nvidia)!美國財經媒體《Motley Fool》點名另一檔AI基建股甲骨文(Oracle),認為隨著AI資料中心需求持續升溫,公司龐大的訂單積壓有望轉化為營收,股價未來3年甚至可能翻逾3倍。甲骨文過去1年股價已下跌約52%,但最新財報表現亮眼,可能讓市場低估了它的成長潛力。

甲骨文8月31日止的2027會計年度第1季,營收年增30%至193億美元,非GAAP每股盈餘也年增30%至1.92美元,雙雙優於市場預期的1.75美元與191.4億美元。更受關注的是剩餘履約義務(RPO),也就是尚未履行的合約金額,較去年同期大增2090億美元,來到6640億美元。公司預期,未來3年將把其中一半、約3320億美元轉成營收,換算下來每年平均接近1110億美元,明顯高於2026會計年度的674億美元營收。
文中指出,甲骨文的AI業務模式正在開始反映在財報上。公司讓客戶預先支付AI加速器晶片費用,或由客戶自行提供硬體,減輕甲骨文的資本支出壓力。隨著RPO轉換速度加快,分析師預期甲骨文2028會計年度獲利成長率可能明顯翻倍,2029會計年度再成長43%。目前甲骨文本益比約18倍,低於那斯達克100指數約24倍的預估本益比,若未來獲利成長帶動市場給予更高估值,股價可能迎來重新評價。
文中進一步以情境推算,假設甲骨文2029會計年度每股盈餘達15.77美元,且市場給予30倍本益比,股價將來到473美元,約為目前股價的3倍以上。換言之,甲骨文能否靠AI基建需求翻身,關鍵在於龐大RPO能否如預期轉化成營收與獲利;至於3年翻3倍,則是建立在上述獲利與估值假設下的推算。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。