海外博弈授權狂賺!「這家遊戲大廠」明年EPS戰53元 目標價上看1千元
 加入Google首選

當全球消費市場面臨通膨考驗、線上遊戲玩家付費意願開始精打細算時,台灣有一家遊戲大廠卻靠著「不出門也能賺全世界的錢」的超強商業模式,在全球線上博弈與社交遊戲市場中殺出一條血路。它不僅把台灣本土的博弈遊戲成功輸出海外,更在美國、東南亞甚至歐洲市場大放異彩。
這隻堪稱台股遊戲界「印鈔機」的飆股,正是遊戲股王鈊象(3293)。根據本土法人最新出具的研究報告,鈊象憑藉高毛利的網路遊戲授權業務,獲利屢創新高,後續在美國市場跨州擴張的強勁動能下,大膽給予「買進」評等,目標價更是直指1,000元大關。對於想在波動市場中尋找高成長、高勝率標的的投資人來說,這家隱形冠軍絕對值得深入拆解。
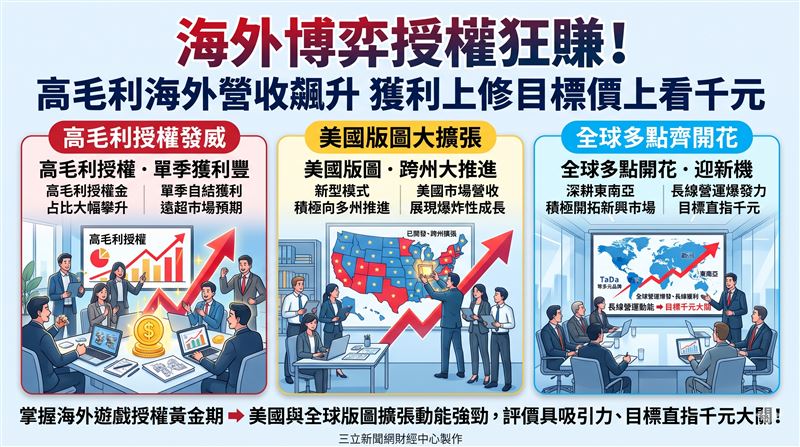
鈊象今年交出的成績單,可以說是用「驚艷」來形容。本土法人指出,鈊象第三季的網路遊戲授權營收較去年同期大增43%,帶動單季營收衝上67.5億元。更讓市場驚喜的是,由於這類海外授權收入的毛利率極高,在營收占比一舉攀升至77%的帶動下,鈊象自結營業利益率狂飆至61.7%,稅前淨利達42.9億元,年增率高達27.4%,整體表現大幅優於市場預期。進入第四季,這股成長力道絲毫沒有減弱的跡象。
本土法人觀察到,9月單月的授權收入已經大幅跳升至17.5億元,隨著授權金不斷豐厚疊加,預估第四季整體營收將上看68.3億元,年增率逼近兩成。
真正讓法人圈對鈊象長線極度樂觀的關鍵,在於「美國市場」的爆炸性成長。過去幾年,鈊象在美國僅深耕三個核心州,就拿下了約60%的市占率,表現相當平穩。然而,本土法人點出,目前全美已經有高達35個州可以合法經營Sweepstakes(社交博弈與抽獎)相關業務,這意味著鈊象還有極大的未開發版圖。
數據會說話,今年前八個月,美國市場營收已繳出年增65%的驚人成績。未來透過新型的Social SS模式,鈊象正積極向其他32州大舉推進,這無疑將成為公司未來幾年獲利狂飆的最強大補丸。
除了美國市場這隻大金雞,鈊象在東南亞與其他新興市場也展現出強大的吸金能力。本土法人分析,東南亞市場目前佔公司營收比重達54%,今年前八個月營收年增18%,考量整體市占率仍低,未來穩健成長無虞。此外,公司更透過「TaDa Gaming」品牌搶攻南美、非洲及歐洲等藍海市場,帶動其他地區營收暴增86%。
基於海外授權業務多點開花,本土法人大幅上修鈊象獲利預估,看好2026年與2027年每股盈餘(EPS)將分別高達47.88元與53.38元。在營運槓桿持續發酵下,本土法人給予20倍本益比評價,強力喊出1,000元的目標價,隱含漲幅近三成,這檔滿手好牌的遊戲股王,後市爆發力絕對備受期待。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。

 現正直播