
外資預估分歧!台積電法說後 「8大廠」法人最新評等
 加入Google首選

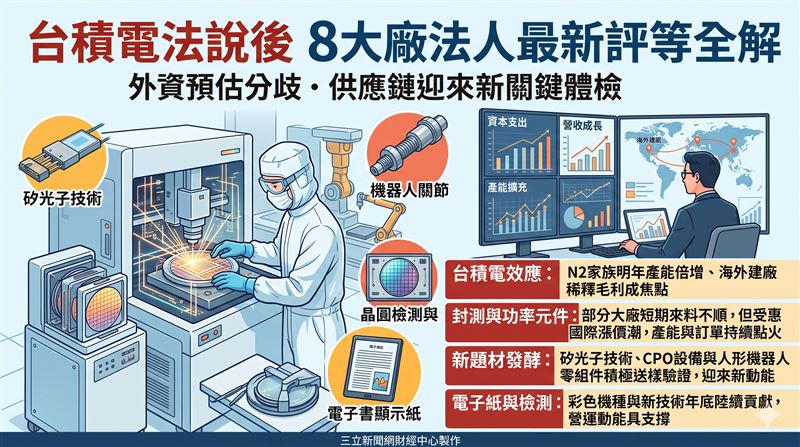
隨著各大研調機構與本土投顧陸續釋出最新法人日報,台股半導體與科技供應鏈迎來關鍵體檢。從權值之王台積電 (2330) 的法說會後效應,到封測、功率元件、光通訊及機器人概念股的最新營運數據,各家法人對產業景氣的看法與目標價調整,成為市場資金高度聚焦的風向球。
護國神山台積電 (2330) 法說會後,吸引12家券商密集出具報告。第三季營收達1.49兆元、折合美元467億元,季增17.6%、年增50.9%,順利超出財測上緣;毛利率66.4%落在財測65%至67%的上半部,但低於多數券商原先預估的67%,主因受到2奈米爬坡與海外廠稀釋影響,營益率則以58.7%優於預期,單季EPS達29.43元。展望第四季,美元營收預估為523億至543億元,中值季增14%,毛利率中值則再降0.4個百分點至66%。
全年表現方面,台積電 (2330) 將今年美元營收成長由四成以上上修至44%,資本支出維持600億至640億美元,但海外廠的毛利率稀釋今年接近2個百分點,後續更將擴大至3到4個百分點。
在產能與擴廠進度上,公司首次指引N2家族明年產能將增加一倍以上,台南將再增一座3奈米廠並於2028年上半年量產,亞利桑那二廠提前至2027年第三季,日本二廠則預計2028年。市場最關注的法人分歧點落在明年成長力道,各家券商預估明年營收成長從35.2%到45.45%不等,毛利率預估值也出現較大落差,今明兩年EPS預估分別落在111至113元與145至166元之間。
在封測與功率元件大廠方面,京元電子 (2449) 近期遭到本土投顧下修第四季營收預估由143億元降至131億元,年增32.0%、季增8.4%,主因是上游來料不順,導致AI與HPC產品放量不如預期,加上客戶下修非旗艦機款封測需求,單季EPS預估2.32元,今明兩年EPS同步下修至8.07元與12.72元。不過,法人看好明年動能包括年底新產能完整貢獻、提高主要客戶TPU市占率及HPC新品以液冷預燒爐帶動測試單價提升,營運成長將不再受產能限制。
另一方面,強茂 (2481) 9月營收創下15.25億元的歷史新高,月增10.77%、年增38.17%,第三季營收43.5億元優於預期,EPS同步上調至1.63元。毛利率走揚的主因來自國際大廠(如英飛凌)的漲價效應,帶動強茂毛利率逐季攀升。在產能與應用上,前段投片量接近滿載,既有封測擴建將在第四季至明年第一季陸續完成,且併購日商Torex越南封測廠後,車用與中低壓MOSFET布局更加穩固,今明年EPS預估為5.34元與8.14元。
同樣受惠漲價與訂單點火的還有光頡 (3624),9月營收3.80億元續創單月新高,年增67.4%,第三季營收10.99億元,單季毛利率突破38.1%,EPS估1.83元。由於部分精密電阻品項交期拉長至25週,大尺寸規格甚至排單至2027年下半年,薄膜與厚膜電阻產能持續擴充,今明兩年EPS預估為5.89元與10.78元。
光通訊廠光環 (3234) 受惠代工業務與NRE收入增加,營收與毛利率大幅改善,9月營收1.2億元、年增140.3%,第三季單季EPS轉正至0.34元,預期明年毛利率將挑戰突破四成,2027年底產能規劃為今年的三倍,今明兩年EPS預估為0.33元與6.08元。
檢測分析大廠汎銓 (6830) 則聚焦矽光子題材,第三季營收7.59億元、季增19.6%,自主研發的光損與漏光定位設備已進入客戶驗證階段,預計年底開始銷售並貢獻營收,今明年EPS預估4.34元與15.28元。
傳動元件廠全球傳動 (4540) 9月營收3.24億元、年增40.23%,受惠稼動率回升與漲價效益,下半年營運優於上半年。除了微型研磨滾柱螺桿已切入CPO設備模組供應鏈並將於明年放量外,人形機器人的上下肢線性執行器與微型滾珠螺桿也正在兩岸客戶端送樣驗證,預計明年下半年將有明確市場回饋,今明兩年EPS預估為1.20元與2.49元。
至於電子紙大廠振曜 (6143),受零組件成本上調與客戶調整售價影響,下半年營收動能稍微放緩,群益預估第三季EPS 0.81元,全年毛利率略降至20.78%,但隨著彩色機種出貨比重提高及大客戶新機推出,營運仍具支撐,今明年EPS預估4.53元與4.89元。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。
 現正直播