
產能滿載狂擴廠!「這代工大廠」明年EPS有望上看31.06元 目標價曝光
2026/10/19 02:30:00
 加入Google首選
請點選打勾將「三立新聞網」為首選來源,在 Google 上查看更多我們的精彩報導

去看看
受惠AI與VR平台需求升溫,緯創(3231)伺服器業務出貨放量,法人看好其營運動能加速,將目標價調升至308元。隨著GB300與VR平台出貨大增,加上墨西哥產能擴充,2027年每股純益(EPS)有望上看31.06元,伺服器營收占比將突破90%,本業獲利體質持續轉強。
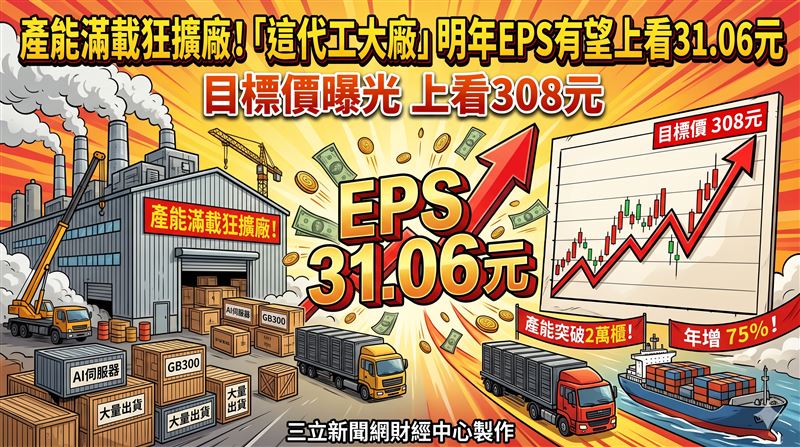
AI與VR平台需求持續升溫,本土投顧看好代工大廠緯創(3231)隨著GB300伺服器出貨放量、新專案陸續挹注,營運動能全面加速。法人預期,在產品組合持續優化帶動下,緯創2027年每股純益(EPS)有望上看31.06元,並將目標價自300元調升至308元,給予「增加持股」評等。緯創16日股價上漲6.5元、漲幅3.69%,收在182.5元。
這代工大廠明年EPS有望上看31.06元 目標價曝光
投顧分析,AI伺服器業務的營收與獲利持續高速成長,再加上多項新專案預計自2027年起陸續貢獻實質營收,緯創獲利可望迎來跳躍式爬升。法人預估,緯創2027年EPS將由2026年的19.96元大幅攀升至31.06元。
出貨表現方面,主要雲端服務商對Vera Rubin(VR)平台的需求相當踴躍,法人預期緯創2026年GB與VR AI伺服器的總出貨櫃數,將從2025年的5800至5900櫃,一舉躍升至1萬9000至2萬櫃;展望2027年,在墨西哥擴增產能,以及neocloud與主權AI需求挹注下,出貨量有機會突破2萬櫃大關。
在營運與獲利結構上,隨著L6至L11製造能力與產能持續擴充,加上HPE與Lenovo積極推廣VR解決方案,法人預計緯創整體伺服器業務營收2027年將年增75%,營收占比也將從2026年的84%進一步拉升至90%以上。此外,營業利益率預估將由2025年的3.6%逐年墊高至2027年的4.0%,顯示本業獲利體質持續轉強。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。




 現正直播
CH54三立新聞台直播





其他人也在看

