
毛利率跌13年新低!法人「1原因」仍挺大立光 目標價8200元
 加入Google首選

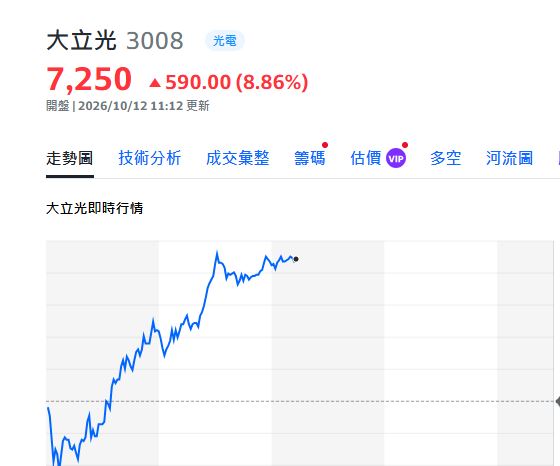
大立光(3008)第三季毛利率跌至13年來新低,不過,本土法人仍看好後市,關鍵在於光通訊新事業有望成為長期成長動能。法人指出,大立光光纖陣列單元(FAU)相關產品預計2027年下半年開始量產,應用於共同封裝光學(CPO)與近封裝光學(NPO),預估光通訊業務營收占比將從2027年的1.9%,提高至2029年的27%,因此調高評價倍數,給予目標價8200元,維持「買進」評等。大立光今(12)日股價開低後反彈衝高,截至上午11時13分,盤中大漲8.71%,來到7240元。
大立光第三季營收156.51億元,季增14.6%,每股盈餘(EPS)39.62元,仍維持一定獲利水準,但毛利率42.21%,較第二季下降7.21個百分點,低於原估計8個百分點,主要受到可變光圈鏡頭出貨良率尚待提升影響。法人預估,第四季營收約172億元,季增10%,但較原先預估下修9%;EPS估45.9元,下修19%。此外,受到記憶體與原物料價格上漲影響,手機市場需求也面臨壓力,法人將2026年全球手機銷量預估由年減13.9%下修至16.7%,美系客戶則由原估年增0.5%,轉為年減1.3%。
不過,光通訊業務進度優於原先預期,成為法人看好大立光的重要理由。大立光2026年9月建置的FA試產線已通過客戶認證,預計2027年下半年開始量產FAU搭配載板(Carrier)的產品,應用於CPO、NPO。法人指出,大立光採用全自製自動化產線,具備對位精準、檢測能力及生產速度等優勢,光晶片與光纖對接的製程精度可控制在0.3微米以下,優於業界約0.5至0.8微米的水準。公司自6月起已購置7筆不動產,總金額約80.77億元,也被視為光通訊業務布局的一環。
法人預估,大立光2026、2027年營收分別為621億元、702億元,年增1.5%、13%;EPS分別為168元、215.7元。隨著FAU產品逐步放量,光通訊營收占比預估將在2027年、2028年及2029年分別達1.9%、11%及27%。法人因此將目標本益比由原先的27倍提高至38倍,以2027年預估EPS 215.7元計算,給予目標價8200元,維持「買進」評等,後續仍須觀察新產品量產進度與手機市場需求變化。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。




 現正直播