
BBU需求狂飆 這檔目標價衝485元
 加入Google首選

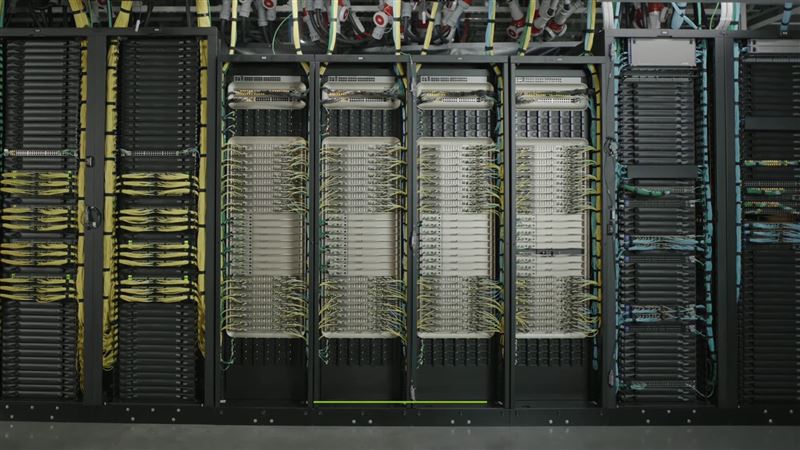
隨著人工智慧資料中心持續擴建,加上伺服器電源規格快速升級,備援電池模組(BBU)需求維持強勁動能。市場目前常見訂單功率已由過去的5.5kW大幅提升至8至12kW水準,並進一步朝400V與800V高壓架構發展,帶動AES-KY(6781)、順達(3211)及新盛力(4931)三大供應商積極展開擴產。媒體報導指出,三大廠今年前8月營收分別年增26%、21%及88%,明確反映高階伺服器電力備援需求正快速放大。法人進一步分析,伺服器單機功耗持續攀升,使得備援電池模組不僅用量顯著增加,產品規格也全面朝向更高功率與高電壓邁進。隨著電源架構逐步由傳統低壓轉向高壓直流(HVDC),高壓模組的單機價值與製造技術門檻均可望同步水漲船高。
在備援電池模組三雄之中,法人目前將順達列為族群投資首選。首先在營運節奏方面,順達2026年第3季營運與獲利可望迎來明顯回升,前期營運低點已經確立度過,伴隨產品出貨逐步重回正軌,後續業績增長動能有望轉強。在產能規劃方面,順達於2026年與2027年持續推動擴產計畫,整體產能規模相較2025年呈現大幅躍升。法人估計其2026年產能稼動率約落在60%至70%之間,2027年則可進一步向上拉升至80%以上,充分展現下游客戶訂單需求的強烈支撐力道。
客戶結構與產品高階化則是順達後續成長的關鍵亮點。法人指出,順達預計於2026年第4季新增一家雲端服務供應商(CSP)客戶,高壓專案目前已累計涵蓋3家大型雲端業者,客戶結構更加多元有助於分散單一客戶營運風險並擴大整體出貨規模。此外,資料中心電力架構朝向高壓直流發展,也將使順達高壓模組的產品價值逐步顯現,在電池管理、安全防護與散熱設計具備更高技術門檻,有助於優化產品組合與毛利率表現。法人預估順達2027年全年營收可達214億元,每股純益達21.97元,以22倍本益比評價,給予買進投資建議,目標價上看485元。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。