
吃定輝達Vera Rubin狂潮!「這大廠」明年EPS挑戰19元 目標價上看645元
2026/09/23 01:00:00
 加入Google首選
請點選打勾將「三立新聞網」為首選來源,在 Google 上查看更多我們的精彩報導

去看看
受惠次世代AI平台量產需求,銅箔大廠金居(8358)後市看俏,法人重申「買進」評等,目標價上看645元。隨著輝達Vera Rubin平台放量,金居高階銅箔HVLP4出貨動能強勁,斗六三廠預計年底投產,明年總產能將大幅提升。此外,GP999產品已切入兩家CSP供應鏈,營運動能穩健。金居八月營收年增近六成,前八月累計營收成長亮眼,稅後純益表現優異,法人預估今明兩年EPS將顯著攀升,看好其在高階市場的長期競爭力與獲利爆發潛力。
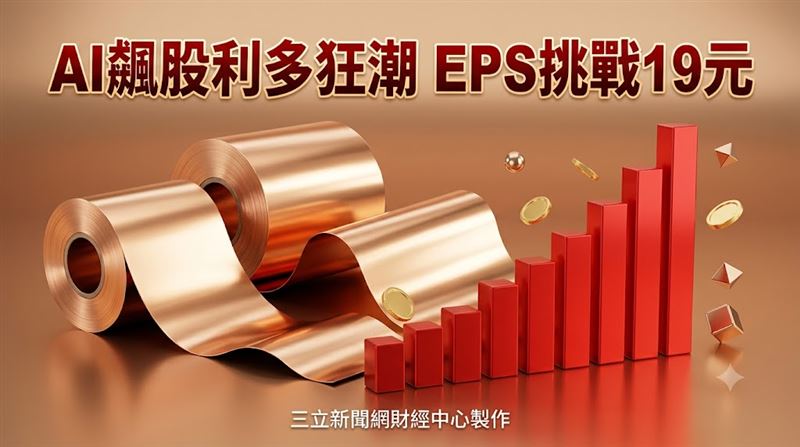
隨著次世代平台陸續進入量產階段,帶動高階銅箔產品需求同步攀升,法人對銅箔大廠金居(8358)後市展望轉趨樂觀,重申「買進」評等,並預估其今年、明年每股純益(EPS)可望分別來到10.24元與19.14元,目標價則上看645元。

吃定Vera Rubin狂潮 它目標價至645元
在輝達(NVIDIA)新一代AI平台Vera Rubin進入放量階段之際,作為供應鏈一環的金居,其高階銅箔HVLP4出貨動能可望同步走強;為承接強勁訂單需求,金居同步加快擴產腳步,位於雲林斗六的三廠預計年底前投產,屆時明年HVLP3/4月產能有望拉升至700萬噸。此外,公司另一款產品GP999也已成功打入2家CSP供應鏈,法人對其後續營運表現持正向看法。
財務數據方面,金居8月營收達10.56億元,月增4.72%、年增59.71%;稅後純益2.03億元,年增123.1%,EPS達0.8元;前八個月累計合併營收則為74.02億元,年增46.82%。另外,金居7月稅後純益為2.02億元,年增267.3%,EPS同樣為0.8元;上半年稅後純益則達10.65億元,年增146.5%,EPS為4.22元。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。







其他人也在看

