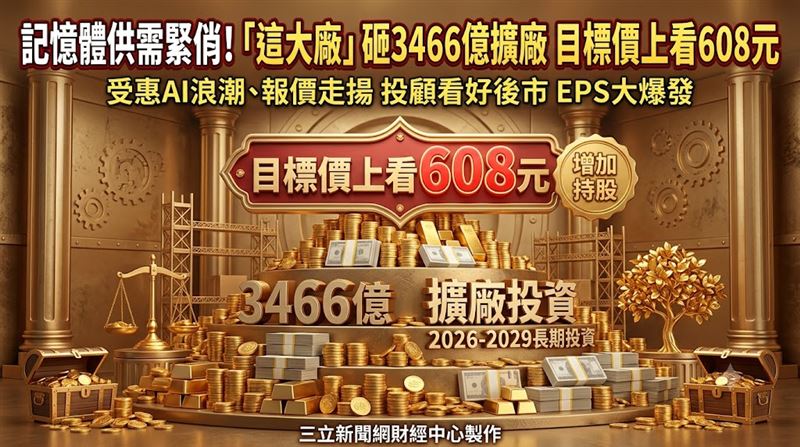
記憶體供需緊俏 這大廠目標價上看608元
受惠AI浪潮與記憶體報價走揚,南亞科(2408)營運表現亮眼,本土投顧看好其後市成長動能,給予「增加持股」評等及608元目標價。南亞科第三季營收看俏,AI相關業務占比持續提升,並積極布局邊緣AI與先進封裝技術。此外,公司大幅調升資本支出,宣布泰山5A新廠長期投資計畫,預計導入10奈米級製程與EUV設備,目標2027年首季裝機。儘管市場看好今明兩年獲利成長,投顧提醒後續仍需密切關注DDR4與DDR5市場需求及報價波動風險,以應對產業供需變化。
2026/09/23 01:30