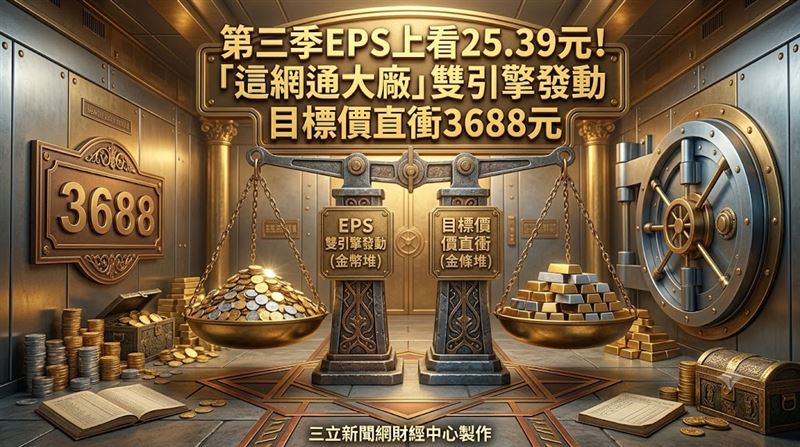
這網通大廠雙引擎發動 目標價直衝3688元
網通大廠智邦(2345)受惠於AI網通需求強勁,歐系外資最新報告給予「買進」評等,目標價上看3688元。儘管因寄售模式調整影響營收認列,導致第三季財測微幅修正,但市場看好800G交換器訂單能見度與AI加速卡Trainium 3出貨放量,將推升第四季營收成長。此外,智邦積極布局液冷散熱技術,且隨著液冷零組件良率改善與下一代產品導入,毛利率預期將隨之回升。外資指出,智邦L11伺服器機櫃將於2027年貢獻營收,長期成長動能明確。提醒投資人,雖然外資看好後市,但短期內毛利率仍面臨壓力,投資決策應審慎評估市場風險。
2026/09/24 01:30